Avec une offre totale de 19,93 millions de bitcoins en circulation, un cours à 1 000 000 $ par BTC porterait la capitalisation de l’ensemble du réseau à 19 930 milliards de dollars (soit 19,93 billions de dollars). Ce seuil, longtemps jugé utopique, placerait Bitcoin parmi les mastodontes de la finance mondiale.
Le million, c’est tout un symbole comme le rappelait si bien les Inconnus. Allez, une petite relaxation avant de passer aux choses sérieuses !
Une valorisation historique
Atteindre la barre du million de dollars n’est pas qu’une victoire psychologique : c’est la reconnaissance d’un actif numérique à la rareté extrême. La formule est simple :Nombre total de BTC×Prix unitaire=19,93 millions×1 000 000 $=19,93 T$
Cette capitalisation dépasserait largement celle de nombreuses entreprises cotées : pour la comparer, elle représenterait par exemple près de deux fois la valeur actuelle de Microsoft ou d’Apple.
Actif
Taille approximative
Bitcoin à 1 000 000 $
19,93 T$
Or (haut de gamme des estimations)
28,787 T$
Marché actions mondial (fin Q3 2025)
144,8 T$
Marché Forex (volume quotidien d’échanges)
9,6 T$ par jour
Bitcoin versus l’or : un duel de titans
L’or reste la référence de la rareté matérielle. Selon les estimations, la valeur totale de l’or extrait et en circulation se situe entre 23 000 milliards et 34 500 milliards de dollars. À 1 000 000 $ par BTC, Bitcoin s’approcherait de la fourchette basse de l’or, à environ 19,9 T$ contre 28,8 T$ pour l’estimation la plus souvent citée. Il ne deviendrait pas le nouvel or, mais confirmerait sa place en tant qu’« or numérique ».
Le bitcoin exprimé en or ne dépasse pas ses plus hauts. Cela montre aussi que ce n’est certainement pas le bitcoin qui s’apprécie, mais bien le dollar (et autres monnaies) qui se déprécient. Le même raisonnement est bien sûr valable pour l’or.
Comparaison avec le marché actions mondial
Le marché des actions cotées affiche une valorisation record de 144,8 000 milliards de dollars fin du troisième trimestre 2025 (source: https://www.voronoiapp.com/markets/-Global-Stock-Market-Capitalization-Reaches-Record-145-Trillion-in-Q3-2025-5178 ), un poids colossal dominé par les géants technologiques et les grands indices mondiaux. Avec 19,93 T$, Bitcoin ne pèserait qu’environ 14% de ce total, ce qui souligne qu’il reste un marché de « niche », même à un million par unité !
Le Forex : le champion de la liquidité
La taille du marché des changes est rarement exprimée en capitalisation, mais en volume d’échanges. En avril 2025, la Banque des Règlements Internationaux estimait les transactions quotidiennes à 9 600 milliards de dollars. À titre de comparaison, Bitcoin à 1 000 000 $ représenterait plus de deux jours de transactions Forex, mais ne concurrencerait pas ce marché ultra-liquide dans son modèle de fonctionnement.
Enjeux et perspectives
Rareté et attrait institutionnel : pour atteindre un tel prix, Bitcoin devrait attirer des flux massifs d’investisseurs institutionnels et voir son utilisation comme réserve de valeur considérablement renforcée.
Impact sur la finance traditionnelle : une capitalisation de près de 20 000 milliards repositionnerait Bitcoin non plus comme un actif alternatif, mais comme un pilier à part entière de la finance mondiale.
Risques de volatilité : plus la valorisation grimpe, plus l’actif devient sensible aux chocs macroéconomiques et aux régulations.
Atteindre 1 000 000 $ par Bitcoin n’est pas une fin en soi, mais un jalon symbolique qui témoignerait de l’adoption croissante de la cryptomonnaie. Pour l’investisseur particulier, il s’agit d’un champ d’observation majeur : comprendre les dynamiques d’offre et de demande, les décisions réglementaires et les grandes tendances économiques qui pourraient propulser, ou freiner, cette trajectoire hors norme.
Autrement dit, ce fameux million n’est pas un nombre totalement utopique. Evidemment, rien n’est certain et surtout pas la date à laquelle cette valeur symbolique serait atteinte.
En ce qui concerne l’Investisseur(très)Particulier. J’ai pris une bonne part de bénéfices sur le cycle actuel, et le reste, je l’ai mis en ETF avec mon portefeuille boursier. En effet, garder un montant conséquent de bitcoin en direct est beaucoup trop risqué pour un simple particulier. Sans parler des problématiques de la succession. Un compte-titre est tout de même beaucoup plus simple à gérer, non ? Mais ceci est un autre débat !
Disclaimer:
Les informations fournies dans cet article sont à titre informatif et ne constituent en aucun cas un conseil en investissement ou une recommandation d’achat ou de vente de produits financiers. Avant toute décision d’investissement, il est fortement recommandé de consulter un conseiller financier indépendant et de prendre en compte votre situation personnelle, votre profil de risque et vos objectifs. Investir comporte des risques, y compris la perte partielle ou totale du capital.
Depuis septembre 2025, Trade Republic fait sensation en proposant l’accès au private equity dès 1€, en partenariat avec les géants Apollo et EQT. Une révolution pour les particuliers ou un coup marketing potentiellement dangereux pour l’investisseur (très) particulier ? Analysons les risques…
L’offre qui fait trembler la gestion traditionnelle
Trade Republic bouscule les codes en rendant accessible une classe d’actifs historiquement réservée aux investisseurs institutionnels et aux ultra-riches. Avec un ticket d’entrée symbolique de 1€ et la promesse d’un objectif de rendement à 12% par an, l’offre séduit. Mais comme souvent dans la finance, le diable se cache dans les détails.
Ce que Trade Republic promet
Accessibilité maximale : ticket minimum de 1€ contre plusieurs dizaines de milliers d’euros traditionnellement
Liquidité améliorée : possibilité de rachat mensuel sans période de blocage
Diversification : accès à 9 fonds sélectionnés par Apollo et EQT
Objectif de performance : 12% de rendement annuel cible
Source: Trade Republic
Les risques cachés derrière les (belles) promesses
1. Des frais qui plombent la performance
Les frais « cachés » : Une analyse approfondie révèle que les fonds proposés comportent des frais de gestion annuels pouvant atteindre 2,6% à 4,5%, auxquels s’ajoutent des commissions de performance de 1,7% et des frais de sortie jusqu’à 5%.
Ces frais, souvent qualifiés de « cachés », ne sont pas clairement communiqués avant investissement. Sur 5 ans, ils peuvent représenter jusqu’à la moitié des sommes investies, réduisant drastiquement les rendements nets.
2. Un objectif de 12% non garanti et peu réaliste
Performance hypothétique : L’objectif de 12% annoncé par Trade Republic n’est aucunement garanti. Les données historiques du private equity français montrent un TRI net moyen de 11,3% depuis 1987 (source: France Invest), mais avec une dispersion énorme des performances. Sans parler que nous sommes tout de même plutôt en haut de cycle sur les indices ces derniers temps…
La réalité des chiffres : Environ 25% des fonds de private equity affichent des performances négatives ou très faibles. Même avec une diversification sur 9 fonds, le risque de perte permanente de capital peut atteindre près de 1%.
3. Une liquidité en trompe-l’œil
Illiquidité structurelle : Malgré les promesses de rachats mensuels, la liquidité des fonds de private equity reste fondamentalement contrainte par la nature illiquide des actifs sous-jacents. Les rachats dépendent entièrement des conditions de liquidité disponibles du fonds.
Durée d’engagement réelle : Le private equity nécessite traditionnellement des engagements de 5 à 10 ans minimum. Les particuliers doivent être préparés à immobiliser leurs capitaux sur de longues périodes, malgré la flexibilité annoncée.
4. La complexité des produits ELTIF
Véhicules sophistiqués : Les fonds proposés sont structurés sous forme d’ELTIF (European Long Term Investment Funds), avec des règles complexes et des contraintes réglementaires que les investisseurs particuliers maîtrisent rarement.
Absence d’avantages fiscaux : Contrairement aux FCPR traditionnels, ces fonds ne bénéficient pas d’avantages fiscaux spécifiques comme l’exonération d’impôt sur les plus-values après 5 ans.
Les risques de marché spécifiques au private equity
Les entreprises non cotées présentent des difficultés de valorisation accrues, avec des estimations parfois approximatives par rapport aux marchés cotés. Cette opacité peut masquer des risques importants.
Échec entrepreneurial
Il faut garder à l’esprit que 30% des entreprises financées par du capital-risque échouent, et que les performances passées ne présagent pas des résultats futurs.
Que fait l’investisseur (très) particulier ?
Ma position personnelle
À titre personnel, je reste très sceptique sur cette offre. Le private equity est une classe d’actifs complexe qui nécessite une expertise et une capacité d’analyse que la plupart des particuliers n’ont pas. Le ticket d’entrée faible peut créer une illusion de simplicité dangereuse.
Mes recommandations si vous souhaitez malgré tout investir
Allocation limitée : Ne jamais investir plus de 5-10% de son patrimoine total dans cette classe d’actifs
Compréhension des mécanismes : S’assurer de bien comprendre les frais réels et les mécanismes de sortie
Horizon d’investissement long : Être préparé à un engagement de 7-10 ans minimum
Diversification préalable : S’assurer d’avoir déjà un portefeuille diversifié avant d’envisager le private equity
Alternative plus sage (et probablement plus rentable à long terme) : les ETF
Pour une exposition au dynamisme entrepreneurial avec plus de transparence et de liquidité, je préfère personnellement les ETF spécialisés sur les petites et moyennes capitalisations, les secteurs innovants ou simplement un indice large tel que le MSCI World par exemple. Ils offrent une diversification similaire avec des frais incomparablement plus bas et une liquidité quotidienne.
Le verdict de l’investisseur (très) particulier
L’offre de Trade Republic démocratise certes l’accès au private equity, mais les risques inhérents à cette classe d’actifs restent entiers. Pire, la facilité d’accès peut inciter les particuliers à sous-estimer ces risques.
Cette offre me rappelle les promesses des crypto-actifs ou des OPCVM structurés : beaucoup de marketing, des rendements mirobolants annoncés, mais au final des risques disproportionnés pour l’investisseur lambda.
Mon conseil : Avant de succomber à la mode du private equity « démocratisé », assurez-vous d’abord d’avoir optimisé vos placements traditionnels (PEA rempli, assurance-vie diversifiée, compte-titres avec des ETF larges et peu chers). Le private equity, même accessible à 1€, reste un placement de diversification pour investisseurs avertis, pas un placement de base.
Gardez en tête que dans l’investissement, ce qui semble trop beau pour être vrai l’est généralement !
Cela n’empêche en rien d’avoir un compte chez Trade Republic, qui présente aussi un certain intérêt (je vous laisse voir mon ancien article à ce sujet):
Si cet article vous a intéressé et si vous souhaitez vous inscrire en récupérant un petit bonus, n’hésitez pas à utiliser mon lien de parrainage ci-dessous !
Disclaimer: Je n’ai aucun lien commercial avec Trade Republic, si ce n’est la position de client et utilisateur de leur services. Faites vos propres recherches ! Chacun est responsable de ses propres investissments !
Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, les risques associés à un investissement. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Lorsqu’on est un investisseur français lambda, on cherche avant tout à remplir son PEA.
Par contre, on peut vouloir se diversifier géographiquement et sectoriellement. Certes, la France compte de belles entreprises de la tech, mais soyons réaliste, le NASDAQ l’emporte haut et fort sur ce créneau.
Un exemple d’ETF sur le Nasdaq compatible avec un PEA: Amundi PEA Nasdaq-100 (PUST)
L’ETF Amundi PEA Nasdaq-100 (PUST) se distingue comme le principal ETF français permettant aux investisseurs d’accéder au Nasdaq 100 via une enveloppe PEA, avec des performances historiques impressionnantes (+154,9% sur 5 ans), en cohérence avec l’exceptionnelle progression du Nasdaq.
Malgré sa réplication synthétique qui introduit un risque de contrepartie, ses frais modérés (0,30%) et sa liquidité satisfaisante en font un véhicule d’investissement simple et attractif pour une exposition au secteur technologique américain.
L’ETF Amundi PEA Nasdaq-100 UCITS ETF Acc (PUST) est un fonds indiciel coté qui permet aux investisseurs français d’accéder à la performance des 100 plus grandes entreprises non financières cotées sur le Nasdaq. Créé le 20 mai 2014, cet ETF présente plusieurs caractéristiques qui le distinguent.
Encours sous gestion : Environ 568 millions d’euros
Politique de dividendes : Capitalisation (les dividendes sont réinvestis)
Éligibilité PEA. Coté en euros.
La particularité principale de cet ETF est son éligibilité au Plan d’Épargne en Actions (PEA), qui offre un cadre fiscal avantageux pour les investisseurs français.
Performances historiques L’ETF PUST a affiché des performances aussi remarquables que son indice de référence au fil des années :
Performance sur 1 an : +5,81% (au 31 mars 2025)
Performance sur 3 ans : +35,24%
Performance sur 5 ans : +154,9%
Performance sur 10 ans : +364,43%
Les performances annuelles sur les dernières années montrent une forte volatilité, caractéristique des investissements centrés sur le secteur technologique :
Ces mesures indiquent que l’ETF suit de près son indice de référence (R² élevé et Beta proche de 1) tout en générant un léger alpha positif, signe d’une bonne gestion de la réplication.
Comparaison avec ses principaux concurrents
ETF éligibles au PEA:
L’ETF PUST fait face à une concurrence limitée dans l’univers des ETF PEA répliquant le Nasdaq 100 :
Nom de l’ETF
Code ISIN
Encours
Frais
Réplication
Performance 5 ans
Amundi PEA Nasdaq-100 UCITS ETF Acc
FR0011871110
568-605 M€
0,30%
Synthétique
+154,54%
Amundi PEA US Tech ESG UCITS ETF
FR0013412269
420-430 M€
0,30%
Synthétique
+156,24%
Amundi Nasdaq-100 Daily (2X) Lev UCITS ETF
FR0010342592
954 M€
0,60%
Synthétique
N/A
Le principal concurrent direct est l’Amundi PEA US Tech ESG, qui suit un indice différent (Solactive ESG US Tech 100) mais offre une exposition similaire, avec une légère surperformance sur 5 ans. La différence principale réside dans les critères ESG appliqués à la sélection des titres, ce qui entraîne une concentration plus importante sur certaines valeurs.
Remarque: Le LQQ (Amundi Nasdaq-100 Daily (2X) Lev UCITS ETF) est un produit à levier qui n’a pas réellement d’intérêt pour l’investisseur à long terme. Le risque est supérieur pour un rendement semblable comme le montre la comparaison entre les deux ci-dessous.
Comparaison avec des ETF Nasdaq 100 non-PEA:
Si on élargit la comparaison aux ETF Nasdaq 100 non éligibles au PEA, d’autres alternatives existent :
Nom de l’ETF
Encours (M€)
Frais
Réplication
iShares Nasdaq 100 UCITS ETF (Acc)
13 292
0,30%
Physique
Invesco EQQQ Nasdaq-100 UCITS ETF
6 618
0,30%
Physique
Amundi Nasdaq-100 II UCITS ETF Acc
3 313
0,22%
Synthétique
Ces ETF non-PEA présentent généralement des encours plus importants et parfois des frais légèrement inférieurs (comme l’Amundi Nasdaq-100 II avec 0,22%). Certains utilisent également une réplication physique plutôt que synthétique, ce qui peut réduire le risque de contrepartie.
Les risques:
Evidemment, il y a le risque de marché, car rien ne dit que le Nasdaq va continuer de performer à l’avenir, mais si vous souhaitez investir dans cet indice, c’est que vous pensez le contraire !
Risque de change
Pour les ETF comme PUST qui investissent sur des marchés étrangers (ici les États-Unis), les fluctuations des taux de change entre l’euro et le dollar peuvent affecter la performance. Cet ETF n’est pas couvert en change. Ce n’est pas forcément un problème, il faut juste en avoir conscience et le prendre en compte dans sa diversification en devises.
Risque de contrepartie
Spécifique aux ETF à réplication synthétique comme PUST, ce risque provient de l’utilisation de swaps. Si la contrepartie du swap (ici BNP Paribas) fait défaut, l’ETF pourrait ne pas répliquer correctement la performance de l’indice. Evidemment, il y a d’autres garanties prises par la contrepartie et il faudrait tout de même des conditions systémiques pour qu’on en arrive là… Ceci dit, cela s’est déjà vu avec des plus acteurs plus gros que la BNP !
Risques liés aux produits dérivés
Pour les ETF synthétiques comme PUST, l’utilisation de produits dérivés ajoute une couche de complexité et potentiellement de risque. Ces instruments peuvent introduire une opacité sur la composition réelle du portefeuille et amplifier certains risques en cas de conditions de marché extrêmes.
Or justement, l’investisseur long terme veut se sécuriser lorsqu’il y a justement des conditions extrêmes !
Que fait l’investisseur (très) particulier ?
A titre personnel, j’envisage l’ETF PUST pour le placer dans mon PEA. Sur du long terme en mode « buy & hold », je prendrai plutôt un ETF à réplication physique sur compte-titre. Mais chacun sa vision sur le sujet. A moins d’un scénario « fin du monde », je ne pense pas qu’il y ait un véritable risque avec les ETF synthétiques pour les PEA (j’ai d’ailleurs du WPEA en portefeuille « très long terme »). Je n’ai jamais vraiment apprécié les ETF, préférant la détention directe des titres.
Graphiquement, le « krach Trump » n’est peut-être pas fini, mais en tout cas, il représente une correction équivalente à celui provoqué par le Covid en 2020, ce qui suggère un niveau d’entrée acceptable, soit environ -30% par rapport aux plus hauts. Le RSI hebdomadaire est à l’achat et on a frôlé la MM200 hebdo, ce qui sur le Nasdaq est rare.
Evidemment, cela implique de penser que les techs américaines vont continuer à performer dans l’avenir…
En ce qui me concerne, j’utiliserai l’ETF PUST pour un long swing trade (rebond d’au moins 50% avant une prise de bénéfices) ou, ce que je fais réellement sur mon propre portefeuille, une stratégie de Value Averaging à long terme (car au final, le risque spécifique de l’ETF est dilué dans ma diversification d’actifs). Mais bien sûr, à chacun sa stratégie.
Rappelons que les stratégies sur les ETF indiciels sont en général plus performantes que le stock-picking, c’est d’ailleurs pour cette raison que je leur accorde une place de plus en plus importantes dans mon porte-feuille global.
Disclaimer: Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, les risques associés à un investissement. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Novo Nordisk, le géant danois de la santé, est une entreprise qui ne cesse de faire parler d’elle, notamment grâce à ses traitements « révolutionnaires » contre le diabète et l’obésité.
Le cœur battant de Novo Nordisk
Novo Nordisk génère ses revenus principalement à travers deux segments clés :
Diabète et soins contre l’obésité : Ce segment inclut des produits phares comme l’insuline, les agonistes GLP-1 (Ozempic, Wegovy), ainsi que des médicaments oraux contre le diabète. Ces traitements représentent plus de 57 % des ventes aux États-Unis, un marché crucial pour l’entreprise.
Biopharmaceutiques : Ce segment couvre les traitements pour l’hémophilie, les troubles de croissance et les thérapies hormonales. Bien que moins dominant, il reste essentiel pour diversifier les revenus.
La demande pour les médicaments contre l’obésité (notamment Wegovy) a explosé ces dernières années, doublant les ventes en 2024. Cependant, cette croissance rapide a entraîné des contraintes d’approvisionnement que Novo s’efforce de résoudre grâce à des investissements massifs dans ses capacités de production.
Cours boursier : montagnes russes, couteau qui tombe ou ascension durable ?
Le cours boursier de Novo Nordisk a connu une volatilité importante.
Novo Nordisk, en données hedbomadaires. En passant, je vous laisse mon point d’entrée et mon PRU actuel. Ceci n’est pas un conseil en investissement !
L’action a atteint un sommet à plus de 1000 DKK en juin 2024 avant de chuter de plus de 50 % depuis cette période.
En avril 2025, l’action se négocie autour de 400 DKK, marquant une baisse significative par rapport à son apogée.
Malgré cette chute, l’entreprise conserve un « moat économique » solide grâce à ses actifs intangibles dans les maladies cardiométaboliques et ses capacités d’innovation. Les analystes estiment que Novo pourrait capturer jusqu’à 75 milliards USD du marché mondial des GLP-1 d’ici 2031 (voir par exemple https://www.morningstar.com/stocks/is-novo-nordisk-stock-buy-after-its-collapse ).
Que nous réserve Novo Nordisk d’ici 2035 ?
Les perspectives à long terme pour Novo Nordisk sont prometteuses :
Croissance des revenus : Les ventes devraient atteindre 567 milliards DKK en 2030, soit une augmentation impressionnante par rapport aux 355 milliards DKK prévus en 2025. Si on considère le passé, on ne peut que constater une croissance continue, même si les marges ont baissé.
Expansion du marché : La demande mondiale pour les traitements contre l’obésité et le diabète devrait croître rapidement. Cependant, la concurrence féroce avec Eli Lilly pourrait limiter la domination totale de Novo Nordisk.
Risques : L’entreprise devra faire face à des pressions réglementaires (notamment aux États-Unis, où l’administration Trump ne va certainement pas faire de cadeaux à des entreprises non-américaines) et à des défis liés à la production. De plus, la dépendance aux GLP-1 expose Novo à des risques liés aux brevets expirant en 2032.
La concurrence et les pressions sur les prix jouent un rôle central dans les prévisions de Novo Nordisk, en particulier dans le marché des médicaments contre l’obésité et le diabète, où l’entreprise est un acteur dominant.
Depuis 2017, le cours d’Eli Lilly semble l’emporter face à Novo Nordisk (ici cotations dollars à N-Y)
Novo Nordisk fait face à une concurrence virulente, notamment d’Eli Lilly, qui a lancé des alternatives puissantes comme Mounjaro (tirzepatide) et Zepbound. Ces produits ont rapidement gagné des parts de marché grâce à leur efficacité et à des résultats cliniques impressionnants. Par exemple, le nouveau médicament d’Eli Lilly, retatrutide, a montré une perte de poids moyenne de 24,4 % en 48 semaines, dépassant légèrement les 22 % obtenus par Novo Nordisk avec Amycretin.
Cette montée en puissance des concurrents exerce une pression sur Novo pour innover et maintenir sa position dominante. Bien que le marché de l’obésité soit en forte croissance (estimé à plus de 100 milliards USD dans les années à venir), il devient évident qu’il y a de la place pour plusieurs acteurs majeurs. Cependant, chaque part de marché perdue pourrait affecter significativement les revenus futurs de Novo Nordisk.
Les pressions sur les prix proviennent de plusieurs fronts !
Pour rester compétitif face à Eli Lilly et d’autres acteurs émergents, Novo Nordisk a annoncé des baisses importantes du prix de Wegovy via son initiative NovoCare. Ce programme propose des réductions allant jusqu’à 50 % pour attirer davantage de patients.
Ces pressions tarifaires affectent directement la marge bénéficiaire de Novo Nordisk et limitent sa capacité à investir dans la recherche et le développement.
Novo Nordisk s’efforce de diversifier son portefeuille avec des médicaments prometteurs comme CagriSema, dont l’approbation réglementaire est prévue en 2026. Cependant, certains essais cliniques récents ont déçu les attentes, ce qui pourrait ralentir cette stratégie.
Malgré la pression actuelle, le potentiel du marché mondial reste énorme grâce à l’augmentation du nombre de patients souffrant d’obésité et de diabète.
Investir ou patienter ?
Novo Nordisk ressemble un peu à un sprinter qui se prépare pour un marathon. Avec ses médicaments vedettes comme Ozempic et Wegovy, elle court vite… mais attention au souffle ! Entre une concurrence acharnée et des défis logistiques, l’entreprise devra maintenir son rythme sans trébucher.
Pour les investisseurs particuliers, Novo Nordisk pourrait être une opportunité intéressante si vous êtes prêt à supporter quelques turbulences. Après tout, qui n’aime pas une bonne dose d’adrénaline sur le marché boursier ?
Attention cependant à ne pas essayer d’attraper un couteau qui tombe. Même si l’analyse technique a ses limites, on ne peut que noter que le RSI hebdomadaire n’est passé sous 20 que deux fois (une fois en 2002 et une fois en 2017) et cela représentait à chaque fois d’excellents points d’entrée.
Certes, la concurrence est présente, mais c’était également le cas ces 20 dernières années. Novo Nordisk a toujours su s’adapter jusqu’à présent et très souvent, les cycles d’innovations sont décalés entre des concurrents, l’un prenant l’avantage pendant quelques années sur l’autre, et vis-versa.
En ce qui me concerne, j’ai commencé à un DCA « aggressif » car le prix peut encore baisser grandement, ne serait-ce qu’en raison du contexte global, mais je veux profiter de cette correction pour me constituer une petite poche d’actions Novo.
Mes propres règles de diversification m’indiquent que je cible 2 à 3 % de mon portefeuille global.
Disclaimer: Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, un exemple d’ analyse d’une entreprise. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Après les 10 pires baisses journalières du S&P 500, l’indice a enregistré des rendements positifs à deux chiffres dans tous les cas sauf un, avec un rendement médian supérieur à 10 % un an après ces événements.
Exemple de rebond rapide :
Après la chute de 12 % du S&P 500 le 16 mars 2020 (début de la pandémie), l’indice a récupéré ses pertes en moins de six mois et a terminé l’année avec un gain annuel positif.
Lors de la chute la plus récente (vendredi 4 avril 2025), le Nasdaq a perdu plus de 20 % par rapport à son sommet, tandis que le S&P 500 a chuté de 16 %. Comme souvent avec ce type de baisses, elles sont accompagnées par une volatilité importante, avec un indice VIX qui explose.
3. Quelques illustrations historiques récentes
La crise financière de 2008:
L’avantage en ce qui concerne les investisseurs « anciens », c’est qu’ils y étaient. Les plus « jeunes » n’ont quasiment connus qu’une longue ascension des indices, avec peut-être, quelques mini-krachs par ci par là, mais je vous assure que la crise de 2008, accompagnée de la crise de la dette grecque, c’était quelque chose de marquant. Tout le monde craignait que le capitalisme ne s’en sorte pas et il fallait avoir de réelles convictions pour passer à l’achat de manière conséquente.
Le S&P 500 a chuté de près de 9 % le 15 octobre 2008. Dans les six mois suivants, l’indice a continué à baisser avant d’entamer une reprise durable en mars 2009. Un an après cette journée, l’indice avait progressé d’environ 23 %.
Crash du « Lundi noir » (1987) :
Le S&P 500 a perdu 20,5 % en une seule journée le 19 octobre 1987. Cependant, il avait récupéré toutes ses pertes en moins de deux ans et clôturé l’année suivante avec un rendement positif.
Pandémie COVID-19 (mars 2020) :
Après une chute de plus de 5 % sur plusieurs journées consécutives en mars 2020, le Nasdaq et le S&P ont enregistré des gains significatifs dans les mois suivants grâce aux mesures monétaires et fiscales massives. Par exemple :
Le Nasdaq a progressé de plus de 40 % sur l’année malgré la crise initiale.
Le S&P a terminé l’année avec un gain annuel d’environ 16 %.
En résumé, les tendances générales sont: – Les baisses importantes (>5 %) sont souvent suivies par des rendements positifs sur un horizon d’un an.
– À court terme (6 jours à quelques semaines), la volatilité reste élevée, mais des rebonds techniques sont fréquents.
Les rendements à long terme dépendent fortement du contexte économique et des interventions politiques ou monétaires.
Les données historiques montrent que les marchés ont tendance à se redresser après des baisses importantes, mais la trajectoire peut être marquée par une volatilité accrue dans les jours qui suivent.
Si on remonte un peu plus loin, il y a quelques exceptions notables…
1929 – Crash de la Grande Dépression: Les 28 et 29 octobre 1929, le Dow Jones a perdu environ 25 % en deux jours. Le S&P 500 (ou son équivalent à l’époque) a suivi une trajectoire similaire.
Le marché n’a pas retrouvé ses niveaux d’avant-crash avant 1954, soit 25 ans plus tard (!!!).
2000-2002 – Éclatement de la bulle Internet: Le Nasdaq a perdu près de 10 % en une seule journée le 14 avril 2000.
Entre mars 2000 et octobre 2002, le Nasdaq a perdu près de 80 % de sa valeur. Cependant, certaines actions hors secteur technologique ont enregistré des gains (exemple : Berkshire Hathaway +25 % en 2000).
On peut donc constater que les périodes prolongées de déclin (exemple : crise de 1929 ou éclatement de la bulle Internet) sont généralement associées à des changements structurels dans l’économie.
Or, peut-on considérer que l’IA entraînera forcément un changement structurel dans l’économie ?
Se peut-il que, ce qui semble être une stratégie douteuse sur le plan économique (la politique économique aggressive de Trump), soit un coup joué (peut-être) un peu trop à l’avance ?
Autrement dit, serions-nous dans les conditions d’un changement structurel durable entraînant une longue période de plusieurs années de « difficultés » boursières ?
Il est évidemment extrêmement difficile de prédire l’impact réel de l’IA sur l’économie mondiale, de même que les décisions « innovantes » de Trump, et je ne m’y risquerai pas.
B/ Que fait l’investisseur particulier ?
Ceci n’est évidemment pas un conseil en investissement, mais simplement un exemple de ce qu’un simple particulier peut faire en ce moment.
En ce qui me concerne, j’ai suivi 3 « indicateurs »: Buffet, Technique et DCA.
1. Warren Buffet
J’ai toujours eu du respect pour Warren Buffet. Après tout, investir soi-même pendant près d’un siècle ne peut donner qu’une forte expérience à quiconque vivant assez longtemps avec un portefeuille suffisamment garni. Même un investisseur médiocre pourrait finir par apprendre de ses erreurs, et pour peu qu’on ait un réel talent, et bien on s’appelle Buffet !
Bref, je garde toujours un oeil sur ce qu’il fait, même si forcément, il a toujours un coup d’avance.
Mais regardons ce qu’il a fait ces derniers temps…
Vente massive d’actions en 2024 :
En prévision de la volatilité actuelle du marché, Buffett a vendu environ 134 milliards de dollars d’actions en 2024, réduisant considérablement les positions dans des entreprises comme Apple et Bank of America.
Cette stratégie a permis à Berkshire Hathaway d’accumuler une réserve de liquidités record de 334 milliards de dollars, soit presque le double par rapport à l’année précédente.
Performance exceptionnelle en 2025 :
Alors que le S&P 500 a chuté de 4,6 % depuis le début de l’année, les actions de Berkshire Hathaway ont progressé de 16,2 %, grâce à une gestion prudente et des investissements bien ciblés.
Des entreprises clés du portefeuille de Berkshire, comme BYD (+41 %), T-Mobile US (+21 %) et VeriSign (+23 %), ont surperformé malgré le contexte économique difficile.
Investissements dans les « bons » actifs :
Buffett a renforcé ses positions dans les bons du Trésor à court terme, profitant de rendements améliorés tout en protégeant ses liquidités contre la volatilité.
Il a également augmenté ses investissements dans les cinq plus grandes maisons de commerce japonaises (Mitsui, Mitsubishi, Sumitomo, Itochu et Marubeni), qui jouent un rôle central dans l’économie japonaise et offrent une diversification géographique.
Anticipation du krach lié aux tarifs douaniers :
Le récent effondrement des marchés a été déclenché par les tarifs douaniers agressifs imposés par l’administration Trump.
Buffett semblait avoir anticipé cette crise en réduisant ses positions dans des secteurs vulnérables comme la technologie et la finance. Par exemple, Apple, qui dépend fortement de la Chine pour sa production, a vu son action chuter de 28 % depuis son sommet en décembre 2024.
Attente avant d’agir davantage :
Bien qu’il soit connu pour acheter lors des crises (« être avide quand les autres sont craintifs »), Buffett n’a pas encore effectué d’achats significatifs en réponse au krach actuel. Il pourrait attendre une baisse encore plus importante avant d’investir massivement.
Historiquement, il a utilisé des crises similaires pour acquérir des entreprises à des prix réduits (exemple : déploiement de 26 milliards de dollars entre 2008 et 2009).
Conclusion: Warren Buffett démontre une fois encore sa capacité à naviguer dans des marchés turbulents grâce à une stratégie prudente et bien calculée. En se positionnant avec une réserve massive de liquidités et en diversifiant ses investissements géographiquement (notamment au Japon), il est idéalement placé pour profiter d’opportunités futures tout en minimisant les risques immédiats. Ses décisions récentes mettent en évidence son approche disciplinée face aux valorisations élevées et aux incertitudes économiques.
J’ai donc suivi en partie ses actions, en gardant (alors que l’envie d’investir davantage me démangeait fortement) une grosse poche de cash (un peu plus de 42%, en incluant mes stablecoins).
Je me suis aussi délesté quelques peu de certaines de mes actions, la plupart pour racheter plus bas, mais j’ai surtout pris une position sur le BX4 (tracker short X2 sur le CAC40) et DSD (tracker short X2 sur le DAX) (l’ensemble reste aux alentours de 5% de mon portefeuille global). En effet, je ne suis pas du tout porté sur les produits à levier ni sur les options, mais j’aime faire une sorte de swing trading de temps à autre avec des trackers short. Au pire, je ne gagne presque rien ou je perd un peu, au mieux, cela m’aide à supporter la baisse globale de mon portefeuille.
On peut dire que je suis « long only », mais qu’il m’arrive de faire quelques exceptions sur une petite partie de mon portefeuille. En fait, c’est surtout pour marquer psychologiquement mon positionnement « prudent ». Si je reviens en cash, c’est que je crains une chute boursière ou dumoins que les mes autres actifs sont plutôt surévalués. Si je vais jusqu’à prendre quelques positions short, c’est que je crains un mouvement « prochain » et/ou violent. Comme personne ne peut timer le marché régulièrement, je me contente surtout d’accumuler passivement en DCA, en gardant du cash pour racheter quand cela baisse vraiment.
2. Les indicateurs techniques
Depuis plusieurs années, je ne regarde quasiment plus que les indicateurs sur ce graphique:
La moyenne mobile 200 semaines (ou autres périodicité): en dessous, j’achète, au-dessus, je vends. C’est un peu plus compliqué que cela, mais l’idée est simple.
Le RSI 14 (et sa moyenne mobile exponentielle 12): dans le vert, je pense acheter, dans le rouge, je pense vendre. Quand cela sort de ces zones avec des RSI vraiment extrêmes (<10 ou >90), en général, je n’hésite pas. Pour la moyenne mobile 12, sur certaines actions de fond de portefeuille, j’ai tendance à renforcer davantage quand le RSI passe sous sa MME12.
Un indicateur de bandes de Bollinger modifié, qui utilise des ratios de Fibonacci: quand les grosses bandes rouges sont atteinte, on est sur des extrêmes, qui sauf pour une action ultra-haussière (NVDA par exemple) est un signal de vente. De même pour la grosse bande verte, qui sauf pour des actions qui risquent la faillite ou de s’enfoncer durablement dans les décombres, est un fort signal d’achat.
Je l’ai déjà dit à maintes reprises, les signaux techniques ne sont rien sans une analyse plus fondamentale des raisons pour lesquelles ces signaux sont dans des extrêmes.
Par exemple, j’ai fais une très mauvaise entrée due à une sous-évaluation des risques sur Clariane, et j’ai bien eu du mal à y gagner quelque chose (mon PRU était à 3.94 €, mais j’ai réussit à enfin me débarasser de ma ligne sur à +6.12%). Après presque 2 ans et demi de patient DCA, ce qui me fait moins que l’inflation au final… Ceci dit, le signal technique de vente est venu pile poil au bon moment…
3. Dollar Cost Averaging
Comme la plupart de mes achats se font en DCA ou un Value Averaging, ou en une adaptation de ces méthodes (achat seulement si le RSI est sous sa MME12; seulement si le PRU baisse et que le cours est sous la MM200 semaines, etc), je me pose surtout la question de savoir quoi acheter, mais ni quand ni comment. Tant qu’il s’agit d’un actif de qualité (dont les ETF sur indices), il n’y a pas de raison de s’inquiéter à long terme.
C’est une méthode psychologiquement reposante, et qui entraîne des pointes d’optimisme en plein krach. Par exemple, là de suite, après une journée rouge sang sur les indices, je me dis « chouette, je vais racheter bien plus d’actions avec mes DCA ». Pourtant, bien sûr, une chute des indices ne fait pas du bien à mon portefeuille sur le coup. Mais à long terme, l’important est d’avoir un bon prix d’achat pour pouvoir dégager une marge de bénéfices intéressante.
L’autre question que je me pose souvent, c’est « quand vendre ». Là encore, soit je fais une sortie en « DCA inversé » soit j’ai des palliers prévus à l’avance, soit je sors une part (30, souvent 50%) sur certains signaux techniques, puis le reste sur une autre condition.
Par exemple, j’ai une position (environ 2% de mon portefeuille global) sur AT&T que j’avais commencé en 2018 il me semble, sur DEGIRO et que j’ai vendu en 2023 pour racheter plus bas sur IB, améliorant mon PRU. J’ai vendu « trop tôt » vers 22$ (avec un PRU de 16.77$ et pas mal d’années de dividendes), tout en me disant que cela pouvait encore monter plus haut.
J’ai mon ordre de vente à 30 $, mais je vais sans doute tout solder rapidement, car la bande rouge a été touchée (et j’aurai dû vendre, mais j’espérais que le prix psychologique des 30$ allait être frôlé).
Bref, je me sers des signaux techniques pour affiner mes entrées et mes sorties, mais surtout pour convaincre ma psychée d’agir. C’est d’autant plus difficile que l’on s’habitue à garder une position, surtout quand elle est gagnante et/ou qu’elle paie régulièrement des dividendes.
Comme j’essaie au mieux de n’investir que dans des valeurs que je garderai à long terme, c’est souvent juste pour racheter plus bas et optimiser les plus-values.
Conclusion
Quoiqu’il arrive (récession, crise économique majeure, ou simple krach « classique » et périodique), le plus simple est sans doute de continuer ses investissements, raisonnablement, avec méthode et rigueur, en attendant de meilleurs jours, qui finiront forcément par arriver. Même si j’espère que nous ne sommes pas partie pour 25 ans de baisse ou de stagnation, au pire, cela ne devrait pas être moins rentable que de juste être en cash à 100% !
Le passé nous apprend que dans la grande majorité des cas, d’ici quelques mois ou un ou deux ans maximum, tout actif de qualité qui aura été acheté maintenant, aura été une bonne affaire.
Et comme le disait Keynes :
« In the long run, we are all dead. Economists set themselves too easy, too useless a task if in tempestuous seasons they can only tell us that when the storm is past the ocean is flat again. » (A Tract on Monetary Reform, 1923)
« À long terme, nous sommes tous morts. Les économistes se donnent une tâche trop facile, trop inutile, s’ils ne peuvent, en des saisons tumultueuses, que nous dire qu’une fois la tempête passée, l’océan redevient calme. » (A Tract on Monetary Reform, 1923)
Disclaimer: Aucun contenu de cet article n’est un conseil en investissement. Ce site n’a que pour vocation de montrer divers points de vue. Chacun est responsable de ses propres décisions en investissement.
Je vous ai déjà mis la première vidéo sur le sujet, voici la suite. Mis à part la musique, qui n’est pas forcément au goût de tout le monde en commençant par moi-même, cette vidéo a le mérite d’être très pédagogique…
A titre personnel, il y a surtout deux choses qui me dérangent dans la théorie de Keynes :
– elle est basée sur une croissance exponentielle. Or, la croissance exponentielle n’est pas viable dans la Nature, dans aucun domaine, sur le long terme.
– elle considère que les guerres sont des moyens de relance de l’économie (et accessoirement, offre une solution pour redémarrer la croissance exponentielle quand elle s’emballe).
Cela signifie également que tant que les gouvernements suivront ces théories, ils finiront invariablement par arriver à une « mesure de relance exceptionnelle » meurtrière…
Certes, « sur le long terme, nous serons tous morts« .
Cette phrase était certainement très valable pour Keynes quand il l’a prononcé, mais tôt ou tard, il y aura bien quelqu’un qui sera vivant pour constater le désastre de ce qui arrivera sur le long terme…
Ces derniers temps, les nerfs des investisseurs de tous types sont mis à rude épreuve !
Quand on regarde la volatilité qui règne actuellement, il est difficile de rester détendu quand on est investi sur les marchés ! Evidemment, le fait de suivre une (ou plusieurs) stratégie(s) d’investissement aident à relativiser les choses voir à faire des bénéfices, malgré tout.
Le VIX, en données quotidiennes, n’arrête pas de bouger dans tous les sens, tout en se maintenant à des niveaux relativement élevés. C’est dire que même l’indice qui mesure la volatilité est volatile !
Quand on regarde les données à long terme sur 5 ans, on se rend compte que sur 5 ans, il n’y en a eu que 2 d’assez « tranquilles ». Autrement dit, les périodes « normales » ne sont plus la norme. Nous donc bien dans une période d’instabilité boursière (mais ça, je ne vous l’apprends pas j’espère !). Cela ne veut en rien dire que la Bourse doit forcément baisser, mais il est vrai que les investisseurs fuient en général l’instabilité. Or, ces derniers temps, il faut bien faire avec…
Mais qu’en pense Mr.Bonpèredefamille ?
Je crains qu’il ne soit définitivement dégoûté de la Bourse. Parce que certes, « à long terme, ça finit toujours par remonter » dit-on… Mais, d’un autre côté, comme l’a dit si justement Keynes (peut-être la seule chose sensée qu’il a exprimé d’ailleurs..), » à long terme, nous serons tous morts ».
Il existe cependant une solution pour investir de manière plus détendue que de chercher à capter les accélérations des marchés (de préférence dans le bon sens).
L’investissement programmé
Non, rien à voir avec l’utilisation de programmes de trading complexes. Non, c’est quelque chose de simple que tout bon investisseur devrait faire : mettre de côté des sous tous les mois, régulièrement et pendant longtemps.
Le Livret A sert à ça. Les assurances-vies sont basées sur le même principe (encore que, quand on voit qu’elles sont plombées par de la dette grecques et autres obligations d’Etats sur-endettés..).
Mais, vous allez me dire que certes, c’est facile à faire, mais au niveau rendement, c’est pas l’idéal.
Si vous êtes entrain de me lire, c’est que vous êtes certainement à la recherche de plus de rendement. Toujours plus de rendement! Mais en même temps, vous voulez de la sécurité. Mais malheureusement, la sécurité et le rendement sont inversement proportionnels ! Il n’y a pas de miracle. Si vous voulez du rendement, vous devez accepter du risque.
D’autre part, vous voulez savoir quand acheter pour être tout en bas d’une courbe, au meilleur prix.
Très franchement, même s’il y a des méthodes pour essayer de trouver un point bas acceptable, très souvent, vous êtes à côté, voir complètement à côté de la plaque. Dans ce cas, soit vous avez placé un stop et prenez vos pertes (raisonnables), soit vous attendez dans l’espoir que « ça finisse par remonter! » (parfois vous avez de la chance et parfois, vous ne reverrez jamais votre argent)…
Bref, l’investisseur a deux problèmes:
– il veut du rendement, sans trop de risque
– il ne sait pas quand acheter ni à quel prix
L’investissement programmé peut résoudre ces deux problèmes.
Si on choisi un produit intéressant, qui peut connaître une forte plus-value en quelques années, il y aura du rendement. Si on choisi un secteur ou une action qui ne peut pas faire faillite ou rester au plancher pendant des années, il n’y aura pas de risque (ou plutôt peu de risque, car le CAC 40 à 100 points, ce n’est pas totalement exclu mais franchement si on en arrive là, je crois que vous n’en aurez plus rien à faire de vos investissements et passerez votre temps à chercher de la nourriture et des armes comme vos lointains ancêtres de Lascaux).
D’autre part, le fait d’acheter régulièrement lisse l’incertitude de trouver le « bon » prix d’achat. Certes, il ne sera jamais idéal, mais sera souvent très correct, voir tout juste moyen, mais certainement pas mauvais.
Par exemple, si on se dit en novembre 2008 que la chute des indices est terminée et qu’on passe à l’achat, on se trompe de 5 mois puisque le plus bas a réellement lieu en mars 2009 !
Pourtant, si on achète régulièrement, dans cet exemple pour 100 € par mois de parts du trackers, on voit que le prix se lisse facilement.
Il suffit par exemple de se fixer une règle de sortie simple : le prix revient au contact de la MM50.
Cela nous fait acheter pendant 13 mois, avec un prix de revient unitaire de 31,1529 € voir 30,7944 € si on applique la règle d’achat pour une somme fixe de près de 100 € (ce qui fait acheter 3 parts par mois, sauf pendant les 3 mois où les prix sont les plus bas où l’on achète 4 parts).
Le prix de sortie sera de 36,1878 €. Je vous ai résumé tout cela dans un petit tableau:
Tracker CAC – Lyxor CAC40 ETF
Prix à l’ouverture mensuelle
Quantités achetées avec 100 €
Coût
32,7873
3
98,3619
30,5351
3
91,6053
30,2745
3
90,8235
27,3709
4
109,4836
24,7976
4
99,1904
26,2355
4
104,942
30,0140
3
90,042
32,0940
3
96,282
30,7538
3
92,2614
33,0479
3
99,1437
35,5607
3
106,6821
36,6657
3
109,9971
34,8505
3
104,5515
Moyenne: 31,1529
42
1293,3665
PRU = 30,7944
Prix à l’ouverture sur contact de la MM50: 36,1878 soit 1519,8876 pour 42 parts.soit un gain de 1519,8876 / 1293,3665 = 17,51% sur 13 mois soit 16,31%/an
En comptant 2,50 € de frais de transaction par mois et 5 € pour la vente, soit 13 X 2,5 +5 = 37,5 €
soit un rendement net de (1519,8876 – 37,5)/1293,3665 = 14,61% soit 13,49%/an
Si le prix avait stagné plus longtemps où si la chute avait duré plusieurs années, on aurait abaissé le PRU et le rebond aurait donc été plus rentable encore (certes, en échange d’une immobilisation plus longue des sommes investis… Que voulez-vous, « there is no free lunch »! »)
Je vous laisse faire le même calcul en prenant par exemple une autre date d’entrée ou un tracker avec levier X2 par exemple.
On peut évidement appliquer le même raisonnement à n’importe quelle action ou tracker (ou SICAV même si cela n’est guère rentable sur le long terme, en raison des frais de gestion supérieurs, sauf pour de petits investissements comme dans cet exemple avec 100 €, qui était surtout un exemple de situation extrême pour laquelle cette stratégie est noyée par des frais de courtage qui seront d’autant moins importants avec 300, 500 ou 800 € par mois).
A noter que si vous misez sur une action unique, il y a toujours le risque qu’elle décroche durablement (contrairement à des indices larges, sauf crise systémique majeure ET durable). Cela fonctionnera tout de même, mais avec un rendement moindre.
Si vous choisissez des valeurs « sûres » comme Total ou Sanofi par exemple, les rendements seront probablement semblables pour un risque plus élevé (que pour le CAC dans son ensemble).
Si vous prenez des small caps, vous serez confronté au risque plus important que la société concernée voit ses cours plonger (en échange probablement d’un rendement meilleur le cas échéant).
Là encore, mieux vaut prendre un tracker avec levier 2 sur le CAC par exemple, ce qui augmentera le rendement tout en ne changeant rien au risque sur la valeur.
Remarquez que cela fonctionne aussi avec des trackers short après une grande période de hausse de la Bourse par exemple…
Je ne vais pas vous donner une stratégie complète ici, mais en règle d’entrée, on peut par exemple prendre des clôtures très en-dessous de la MME50 comme un bon point de début à l’investissement programmé.
Par exemple, quand on regarde ce fameux tracker CAC (j’ai pris celui-là comme exemple, il y en a de nombreux autres qui sont très biens également !), on constate qu’en ce moment, c’est sans doute un « bon » point d’entrée.
Vous remarquerez que « une clôture très en-dessous de la MME50 » peut être par exemple définie par un franchissement du retracement de Fibonacci des 61,80% de la dernière vague…
(graphiques en données mensuelles, 1611X967 pixels, cliquez-dessus pour agrandir)
Conclusion pour l’investisseur particulier:
Vous voyez, nul besoin d’être un grand magicien des marchés et de faire du trading haute-fréquence pour obtenir un bon rendement.
Certes, il vaut mieux choisir le bon marché (personnellement, j’ai une petite préférence pour le DAX…) et savoir se servir de quelques indicateurs simples pour fixer ses entrées et sorties.
Mais tout ceci est à la portée de n’importe quel investisseur particulier raisonnable.
Vous allez me dire, « oui mais si le marché chute durablement, comme au Japon » ?
Et bien, comme je l’ai déjà dis, cela prendra simplement plus longtemps pour être rentable, mais il faudra tout de même regarder la rentabilité annuelle moyenne… Après tout, vous ne pouvez pas avoir une méthode peu risquée, qui ne demande pas beaucoup de travail et en plus avoir des rendements à trois chiffres !
De même, il ne faut pas oublier le poids de la fiscalité. Ce genre de stratégie est très intéressante sur un PEA et consiste en un bon moyen pour se constituer une cagnotte en quelques années ou bien pour diversifier et lisser ses risques par rapport à des opérations de trading plus rentables (mais plus risquées bien sûr !!!).
Avant tout, comme pour toute stratégie, il faut définir précisément (par écrit, pour que vous puissiez vous y référer en cas de doute, 2 ou 3 ans après le début de l’investissement par exemple):
– le risque pris (c’est à dire la somme mensuelle dont vous pouvez vous passer, y compris éventuellement sur des années)
– comment respecter sa stratégie sur la durée (ne commencez pas à vous dire « ah mais là, ça a vraiment baissé beaucoup, je vais prendre plus d’actions ce mois-ci ». Vous aurez peut-être raison, mais peut-être pas et vous allez casser la régularité de votre méthode et donc son résultat final sera dénaturé). De même, il est essentiel de pouvoir investir la même somme dès le premier signal d’achat, pendant une durée inconnue pouvant atteindre 5 ans ou plus. Mieux vaut ne pas être trop gourmand. Si vous augmentez votre capacité d’investissement entre temps, mieux vaut vous diversifier sur d’autres supports/stratégies que d’essayer de trop en faire au début.
– la condition d’entrée. Je vous ai donné le « truc » du retracement à 61%, mais il y a beaucoup d’autres possibilités…
– la condition de sortie. La MME50 est un bon repère, mais il existe d’autres méthodes (lignes de tendance, bandes de Bollinger, etc)
Une fois encore, c’est VOUS qui devez prendre VOS décisions d’investissements. A chacun d’adapter les stratégies à ses besoins et envies. Le tout est de rester cohérent et efficace !
Avec ses cheveux en bataille et son QI de 160, Albert Einstein (1879-1955) est l’illustration du scientifique un peu fou, mais très doué.
Pourtant, il avait « mal » commencé sa carrière, en échouant au concours d’entrée de l’Ecole Polytechnique Fédérale de Zürich. Pourtant, il fera des découvertes majeures, avec son célèbre E=mc2 et ses nombreuses théories novatrices en physique.
Pourtant, dès 1905, ses publications reçoivent pourtant un accueil mitigé. La communauté scientifique de l’époque lui reproche, entre autre, son idée selon laquelle l’expérience constitue la seule source de connaissance réelle.
Sa célèbre phrase « tout est relatif » m’a toujours particulièrement plu. En effet, elle est fondamentalement juste.
Même Auguste Comte (1798-1857), l’un des pères de la sociologie moderne, affirmait déjà que « Tout est relatif, et cela seul est absolu ».
Mais quel rapport avec le trading et l’investissement me direz-vous ?
Et bien, outre le fait qu’un peu de culture n’a jamais fait de mal à personne, en ce qui me concerne, je perçois cette citation souvent ainsi:
– l’échec et la réussite n’ont pas de sens s’ils ne sont pas accompagnés de bohneur
– au final, rien n’est très grave, dans l’absolu. Cela ne sert donc à rien de stresser inutilement !
– il faut toujours essayer de voir les choses de différentes manières, car ce qu’on voit est toujours relatif au référentiel que l’on utilise (que ce soit un graphique boursier ou un film au cinéma…)
Le Forex en est pour moi l’illustration parfaite: si une devise grimpe, c’est toujours relativement à une autre qui baisse. De même, un trade « réussi » ou un trade « raté » n’ont pas de réelle importance, ce qui compte c’est le résultat sur le long terme. Et même la réussite à long terme n’a de sens que si on a « profité » de la vie pendant qu’on en a l’occasion… De même, il faut apprendre à relativiser ses analyses pour essayer de trouver des hypothèses « relativement » justes !
De même, les variations extrêmes des indices boursiers, que ce soit dans un sens ou dans l’autre, doivent toujours être analysées en gardant à l’esprit que « tout est relatif »… Donc +10% un jour ou -15% le lendemain, c’est toujours relatif suivant que l’on voit les choses à long ou à court terme…
Tenez, par exemple, regardons le CAC 40 en données hebdomadaires sur 10 ans… Puis le même indice en données quotidiennes sur 6 mois… Tout est relatif, n’est-ce pas ?…
L’or… Qu’est-ce qu’on en parle ces derniers temps !…
Tenez, par exemple quand on regarde sous Google trends (service permettant d’analyser les mots-clés les plus recherchés) ce que donne les termes « buy gold », on obtient un graphique assez éloquent qui prouve bien que le commun des mortels s’inquiète ! Vous remarquerez en passant que le pic de 2011 est déjà plus important que celui de 2008. Certes, c’est peut-être aussi dû à un accroissement de l’utilisation du moteur de recherche de Google, mais tout de même. Si vous faites une recherche avec un mot « neutre » comme « monkey », on voit que ça n’a pas trop changé en fait… Donc, c’est bien que les gens sur la planète cherchent davantage d’infos sur l’achat d’or…
En passant, j’avoue avoir une certaine fierté à être sans doute le premier site francophone sur l’investissement et le trading à montrer un graphique du mot « monkey » (qui je le rappelle à ceux qui dormaient en cours d’anglais, signifie « singe »). Comme quoi, même les choses les plus inattendues peuvent avoir un sens, tout dépend ce que l’on cherche !
Mais revenons à notre or.
Comme je le disais dans un article précédent, je ne trade pas vraiment l’or. Quand je dis « pas vraiment », cela signifie avant tout, qu’à moins d’une configuration graphique exceptionnelle ou une raison particulière liée à l’actualité, je préfère m’occuper d’autres support d’investissement. Certes, j’ai peut être eu tord quand on voit la courbe de la valeur de l’or ces dernières années, mais bon, il faut bien se spécialiser un peu, déjà que mes stratégies d’investissement sont multi-supports…
Cela veut aussi dire que je suis loin d’être un « spécialiste » de l’or. Ceci dit, cela ne m’empêche pas de regarder des graphiques de temps à autre, voir d’en tirer des conclusions tout ce qu’il y a de plus techniques…
En données hebdomadaires:
Je prend le haut de 2008 à 1032.60 $ l’once, et le bas à 681.60 $. On notera que l’or a baissé en 2008 de 34%.
Pourquoi l’or, valeur refuge, baisserait-il en pleine tourmente financière ?
Il y a deux raisons majeures:
– l’or, comme toutes les matières premières, est côté en dollar. Or, le dollar est aussi une valeur « refuge ». Enfin, plus précisément, quand « tout va mal », la plupart des investisseurs préfèrent avoir du cash sous forme de dollars plutôt que n’importe quelle autre devise (essayez d’acheter une vieille moto en Trouperduziskhan avec des yens ou des francs suisses pour voir…).
– quand tout dégringole, il y a un merveilleux phénomène régulateur des excès de levier qui s’appelle l’appel de marge. En gros, tout le monde veut du cash. Or, le cash, par définition presque du mot, c’est du dollar. Donc, les hedge funds et autres grosses mains vendent à tout va tout ce qu’il ont pour récupérer du cash. L’or n’échappe à cette règle.
Bref, ce qui m’intéresse ici, c’est que l’or a perdu en gros un tiers de sa valeur entre le plus haut de 2008 et son plus bas.
Si on regarde la situation actuelle, le plus haut se situe à 1920.72 $. Si on part du principe que la crise actuelle est du même ordre de grandeur que celle de 2008 (certaines mauvaises langues osent même affirmer qu’elle sera pire, vu qu’on a a peine réussit à coller des rustines en 2008 et que forcément, un appareil qu’on réparer n’importe comment, quand il lâche une nouvelle fois, les conséquences sont en général bien pires…)
Si on regarde ce que donnerait une chute de 34% de l’or, on obtiendrait une cible à 1267.67 $.
En passant, on ne serait pas loin sous le retracement de 50% du dernier petit creux de 2008 (je dis petit creux, parce que oui, l’or ne cesse de grimper en flèche depuis 10 ans, donc des vrais creux, il n’y en pas beaucoup !)
Si la chute se fait assez rapidement (si chute il y a, ce sera en principe le cas), on devrait tomber pas très loin de la MM200 qui est un bon point de rebond.
Vous remarquerez également, que malgré un RSI(14) extrêmement élevé, il n’y a pas de divergence sur cet indicateur avec les prix. Ce qui me pousse à croire qu’il ne s’agit que d’une correction et non pas d’un renversement de tendance. D’ailleurs, vous y croyez vous au renversement de tendance en quelques mois sur l’or ? Ce qui voudrait dire que tout va mieux dans le meilleur des mondes. Non, sérieusement, si on se dépatouille des raisons de la crise, ça ne sera pas avant plusieurs années…
Vous voyez également ce que je traîne sur mes écrans de trading: « PATIENCE ! »… Oui, c’est un petit rappel que j’aime voir me disant qu’il ne sert à rien de se précipiter sur un trade et que tout vient à point à celui qui sait attendre. J’aurais pu mettre un dessin d’une tortue aussi, mais dans la fable de La Fontaine, j’ai toujours pensé qu’il faudrait ajouter un lynx, qui non seulement peut courir plus vite que la tortue mais en plus, il peut maîtriser son impatience davantage que le lièvre.
Bref, venons en aux graphiques…
(graphique hebdo en 1204X836 pixels, cliquez dessus pour l’agrandir)
En données mensuelles:
En regardant les données mensuelles, on constate également qu’il n’y a pas de divergence du RSI avec les prix, ce qui laisse penser une poursuite du mouvement de hausse.
D’autre part, la cible de 1267 $ est proche du retracement de 38% et probablement dans la zone de la MME50.
(graphique en données mensuelles, 1429X834 pixels, cliquez dessus pour l’agrandir)
Vous remarquerez également que la courbe est exponentielle. Ce qui est plutôt inquiétant, car une croissance exponentielle à long terme n’est pas viable, dans aucun domaine. Et lorsque la courbe s’effondrera, cela ne peut signifier que deux choses:
– les problèmes sont résolus, et le statut de valeur refuge de la « relique barbare » n’aura plus raison d’être et nous reviendront à des valorisation très basse de quelques centaines de dollars par once.
– le système dans son ensemble aura explosé, tout comme la courbe de l’or. Vous avez vu Mad Max ?
Personnellement, j’ai une préférence pour le premier scénario, mais surtout, j’aimerai que le deuxième n’ait lieu qu’après une vie paisible et une mort non moins paisible en ce qui me concerne…
J’ai réduis la largeur de la courbe pour mieux voir le caractère exponentiel de cette courbe.
Conclusions utiles en trading:
Une cible de 1300-1350 $ pour la correction en cours me parait intéressante. Le rebond peut également avoir lieu dans la zone de 1500 $, que je surveillerai avec attention.
Cela signifie que pour reprendre des positions à moyen/long terme sur l’or, j’attendrai de tels niveaux de valorisation.
Sur des trades en données quotidiennes, la correction est déjà trop avancée pour entrer short avec une gestion des risques raisonnable. Par contre, en cas de rebond provisoire, on peut continuer à jouer l’or à la baisse jusqu’à ce qu’il ait terminé sa correction.
(graphique 1317X835 pixels, cliquez dessus pour agrandir)
Une fois encore, les analyses ne sont qu’un moyen pour se fixer des hypothèses. Dois-je rappeler qu’une hypothèse n’est qu’un outil pour trouver la solution à un problème ?
Ce qui est important, c’est de bien gérer son risque et de suivre une stratégie de trading cohérente.
Le graphique ci-dessous est tellement beau que je n’ai pas pu m’empêcher de vous faire un rapide article dessus.
Hormis le fait que je suis plutôt content de mon trade, qui a atteint son objectif hier, c’est un cas d’école sur l’importance des lignes de tendance.
Graphique en données 4 heures, 1250X630 pixels, cliquez dessus pour l’agrandir)
Je suis entré sur cassure d’une ligne de tendance haussière sur un graphique en 4 heures. En général, j’attends le pull back sur le point de cassure voir sur la ligne de tendance brisée (qui a eu d’ailleurs lieu), mais je craignais un décrochage violent du pétrole, sans me laisser l’occasion de rentrer sur un pull back qui ne serait jamais arrivé. Décrochage violent qui a d’ailleurs eu lieu, mais un peu plus tard.
Bref, j’avais un signal valable:
– divergence du prix et du RSI
– ligne de tendance haussière dans une tendance moyen terme plutôt baissière
– et bien sûr, cassure de cette dernière ligne, avec un dépassement du dernier plus bas
Je me suis bien sûr aussitôt fixé un stop loss (on ne sait jamais…) vers 88.50 $, que j’ai rapidement baissé sur le point d’entrée quand j’ai vu la violence du mouvement. Mon ordre profit se plaçait un peu au-dessus de plus bas de la semaine du 17 au 20 août, à 80.55 $, tout en me disant que, si près de la ligne de tendance moyen terme, je devrais peut-être le mettre plus bas, mais je pensais que les environs de 80 $ constituaient déjà une belle cible.
Enfin quoi qu’il en soit, ce trade, avec un ratio gain/risque de près de 1,7 (un peu faiblard, mais acceptable) s’est bien déroulé et c’est tout ce qui compte !
Par contre, le prix est aller toucher précisément la ligne de tendance haussière moyen terme que j’avais tracé sur le graphique quotidien, datant du 24 mai dernier.
Que puis-je en conclure, en tant qu’investisseur particulier ?
1- Les systèmes basés sur des indicateurs simples comme les lignes de tendances et les divergence RSI fonctionnent bien (bon d’accord, je devrais préciser « parfois », mais si on couple cela avec un money management efficace, c’est tout à fait rentable).
2 – Il ne faut jamais oublier les règles d’un bon money management
3 – Il n’y a pas que moi qui regarde les lignes de tendance. Ceux qui « font les prix » fixent également leur ordres en fonction de ces lignes. Ca tombe bien, j’aime que les grosses mains jouent dans le même sens que moi, c’est plus profitable que d’aller contre eux !
Bien sûr, je prenais ici l’exemple d’un trade réussi. Il y a parfois aussi des échecs, ne serait-ce que par qu’il y a des facteurs imprévisibles comme un haut responsable d’une banque centrale qui dit publiquement des choses qui vont impacter le marché ou bien des événements géopolitiques imprévus.
Bon week-end à tous, et n’oubliez pas que l’essentiel, c’est de suivre VOS RÈGLES !
Ah les indicateurs… Il y en a pour tous les goûts. Des indicateurs linéaires, en histogrammes, en point, chiffrés, avec des couleurs, sur le graphique du cours, sous le graphique, sur le graphique, à côté du graphique, des indicateurs fixes, des indicateurs qui « repeignent » en fonction des cotations ultérieures, des indicateurs qui s’appliquent sur d’autres indicateurs…
En plus, on peut en programmer soi même sur la plupart des plate-formes de trading, pour peu qu’on ait envie d’apprendre un langage de programmation plus ou moins complexe !
Beaucoup de gens qui débutent en trading (surtout sur Forex, où la plate-forme MT4, très répandue, est un véritable paradis pour les indicateurs), recherchent l’indicateur ultime. Celui qui va prédire les cours, à coup sûr, on au moins la plupart du temps.
Si un tel indicateur existait, pensez-bien que tout le monde l’utiliserait pour gagner « à coup sûr » ! Et du coup, comme tout le monde « gagnerait », les cruelles lois mathématiques de l’offre et de la demande feront en sorte que plus personne ne gagne et l’indicateur sera à jeter avec les autres…
Mais alors pourquoi utiliser des indicateurs ?
Parce qu’ils… Je n’ose pas l’écrire tellement c’est évident !… Parce qu’ils indiquent des choses qu’on a du mal à voir autrement !
Attention, non pas qu’ils prédisent des cours. Non, ils nous montrent d’une autre manière ce qui apparait déjà sur un graphique.
Et oui. Le cerveau humain est ainsi fait. Il ne voit pas toujours clairement ce que ses yeux lui transmettent.
Pensez aux illusions d’optiques… Sur le premier dessin, vous croyez voir des points noirs ? Et bien, il n’y en a pas !
Et sur le deuxième dessin, le visage du vieil homme n’est qu’une création de votre esprit…
Bref, parfois il suffit d’aider un peu notre cerveau « à mieux voir », sans tomber dans le piège inverse, à savoir lui faire voir ce qui finalement n’est qu’une illusion.
Les indicateurs ne servent donc qu’à aider à voir ce qu’un graphique cache… D’ailleurs, un graphique est lui même déjà un indicateur des prix chiffrés. Il en existe d’ailleurs une grande variété (en ligne, en barres, en bougies, en Heiken Ashi, et j’en passe !)
Je considère que l’évolution des cours est déjà tellement complexe à interpréter qu’il faut utiliser les indicateurs les plus simples possibles. A commencer donc simplement par un graphique des prix.
Personnellement, j’utilise surtout trois indicateurs:
– un graphique en bougies japonaises
– une bande de Bollinger, réglée par défaut (20 périodes, écart-type de 2)
– un RSI (14)
En fait, pour être précis, je regarde avant tout les cours représentés par des bougies.
Le reste, je ne le regarde que pour confirmer des informations:
– divergence entre RSI et prix
– prix touchant les bandes de Bollinger
Bien sûr, je regarde aussi d’autres indicateurs à l’occasion, quand je veux voir quelque chose de particulier. L’OBV (sur les actions) pour repérer des divergences, le CCI (mon premier amour), le MACD et bien sûr les moyennes mobiles « classiques » (50 et 200 surtout)… Mais cela reste pour moi des outils complémentaires, notamment pour me fixer des objectifs de sortie (par exemple, un rebond sur une moyenne mobile est souvent une bonne cible…). Je les utilise surtout quand je me sens d’humeur « analytique » (c’est à dire quand j’ai besoin de me fixer une hypothèse de travail dans un sens ou dans l’autre) ou quand je suis indécis sur une prise de position. Dans ce dernière cas, je fini généralement par ne rien faire vu que le simple fait d’être indécis prouve souvent que mon signal n’est pas très propre, et autant attendre tranquillement le suivant.
Bref, il ne faut JAMAIS oublier que les indicateurs ne font que représenter la courbe des prix, donc je pars toujours de cette dernière pour prendre une décision.
L’art de choisir (et de limiter) les indicateurs que l’on veut utiliser:
Pour moi, un indicateur doit m’aider à répondre à trois questions:
1 – est-ce que les cours ont connus récemment une variation « extrême » pouvant indiquer une correction ?
2 – est-ce que une tendance en cours est entrain de s’essouffler ?
3 – si nous sommes en tendance, est-ce que la correction actuelle est suffisamment importante pour reprendre une position dans le sens de la tendance ?
Les bandes de Bollinger aident à répondre aux questions 1 et 3.
Le RSI (et sa divergence éventuelle avec les prix) peut être une aide pour répondre à toutes ces questions.
Enfin, la forme et la couleur des bougies japonaises elles-mêmes nous donnent de précieuses indications quant au comportement prochain des prix.
Evidemment, de nombreux autres indicateurs peuvent nous renseigner sur les mêmes choses et c’est à chacun de trouver ce qu’il lui convient. Cependant, s’il est utile d’essayer de nombreux indicateurs pour trouver les siens, c’est une perte de temps à vouloir trouver l’indicateur « parfait ». Et souvent, les plus simples et les plus classiques fonctionnent très bien.
N’oubliez pas non plus qu’il faut toujours aller à la simplicité. Utiliser un indicateur qui donne la largeur de la bande de Bollinger ou la pente d’une moyenne mobile me parait inutile puisque il suffit de les regarder directement!
Si vous mettez dix indicateurs sur un graphique, vous finissez par ne plus voir les prix ! Or, les prix (d’achat et de vente) sont précisément ce qui va vous faire gagner ou perdre de l’argent !
De même, plutôt que de chercher à pousser toutes les interprétations possibles d’un indicateur, il vaut mieux se limiter à ses propriétés les plus évidentes et simples dans son trading. Par exemple, il existe de très nombreuses interprétations aux bougies japonaises. Personnellement, je ne regarde quasiment que la longueur (ou l’absence) des mèches et la taille des bougies et je laisse les motifs complexes à d’autres. De même, John Bollinger a certes écrit un ouvrage très intéressant sur le sujet, mais finalement ce qui m’intéresse surtout c’est de repérer la largeur relative des bandes et leur position par rapport au prix.
Il ne faut pas confondre analyse technique de base pour trading et analyse technique pour recherche en économie !
D’autre part, même s’il y a de nombreux points communs, chaque trader a un autre cerveau que son voisin. Nous ne percevons pas les choses exactement de la même manière. Certains seront à l’aise avec des indicateurs particuliers qui donneront mal au crâne à d’autres !
Vous devez découvrir votre fonctionnement et trouver les indicateurs qui vous sont les plus adaptés. Cela ne se fait pas en trois jours et il faut des années pour que votre cerveau puisse enregistrer les millions de motifs, de variations, qui apparaissent sur vos graphiques, de manière à pouvoir en tirer un système de trading efficace et gagnant.
Enfin, le fait que les traders pro (de banques, de hedge funds…) soient pratiquement tous des matheux de très haut niveau vient surtout du fait que la plupart d’entre eux ne tradent pas pour faire de l’argent avec leurs trades, mais tradent pour faire de l’argent avec l’argent de leur clients (par exemple, les traders qui gèrent un tracker short sur le CAC 40 doivent surtout à réussir à ce que le tracker qu’ils vendent à leurs clients respecte bien l’évolution inverse du CAC, malgré les contraintes comme l’interdiction de la vente à découvert de certaines actions, etc). Je ne parle pas de ceux qui gèrent les warrants et autres CDS ! Le tout avec des contraintes de porte-feuille, de gestion des risques corrélés à d’autres actifs de l’organisme pour lequel ils travaillent et de rentabilité que n’ont pas les particuliers.
Pourquoi vouloir travailler comme un professionnel qui n’a pas les mêmes contraintes ni les mêmes connaissances qu’un particulier ?
« Nationalisation », « faillite »… Voilà ce qu’on peut lire dans les forums boursiers.
C’est sûr, si mon PRU (prix de revient unitaire) de mes actions de la Société Générale était voisin de 30, après avoir accumulé patiemment pendant des années en y plaçant mes petites économies, je paniquerai sans doute aussi en me faisant des films catastrophiques…
Bon, ça tombe bien, je n’ai rien accumulé du tout pour le moment.
Il faut dire que les actions des sociétés financières, je les évite en général pour deux bonnes raisons:
– Ces entreprises vivent à crédit. Tout est toujours basé sur un fort levier. Or, moi le levier, j’évite au maximum d’en abuser…
– Estimer la valeur d’une banque est très difficile, puisqu’entre les actifs toxiques, les dérivés qui ne sont pas encore toxiques mais qui pourraient le devenir, tout ce qui circule dans les circuits du « shadow banking » et le fait que les pros de la magouille financières sont certainement les mieux placés pour faire apparaître dans leur bilan ce qu’ils veulent (enfin, dans une certaine mesure au moins), moi, petit particulier, je n’ai quasiment aucun moyen de tomber juste dans mes estimations et calculs.
Mais alors, pourquoi est-ce que je me lance là-dedans aujourd’hui ?
Parce que j’ai trois principes:
– « acheter au son du canon« , et là, c’est sûr, les canons résonnent tellement forts qu’on les entend même sur le mont Olympe…
– « acheter des valeurs massacrées par le marché, sous leur valeur intrinsèque« . Hum, difficile à dire puisque je ne peux savoir avec précision ce que vaut la Société Générale. Mais ce que je constate tout de même, c’est qu’il y a des agences un peu partout, qu’il y a des filiales un peu partout en Europe et que mine de rien, cette banque fait des bénéfices.
– investir mes sous uniquement si je peux connaître mon risque et ma possibilité de gains à l’avance.
Je vais donc essayer de vous expliquer mon choix (qui, je le rappelle, n’engage que moi et mes sous, faites ce que vous voulez avec les vôtres mais prenez vos propres décisions), toujours dans un but pédagogique sur la manière de suivre une méthode plutôt que de conseiller telle ou telle valeur.
1. Se fixer des hypothèses
En gros, il y a trois grosses hypothèses à distinguer:
a) Rumeurs + spéculations excessives contre la Société Générale = prix actuel « trop bas ». La banque est certes exposée à la dette grecque, mais possède tout de même des atouts solides, à savoir des actifs bien plus importants que la dette grecque. Parallèlement, la Grèce fait défaut (mais le marché l’a déjà intégré plus ou moins dans les prix des actions bancaires) et l’Europe arrive à éviter, au moins quelques années, l’effet domino sur les PIIGS. Du coup, les actions des bancaires, et notamment de la Société Générale, vont remonter violemment.
b) Pas de chance. Rumeurs + spéculations + défaut de la Grèce + gros bordel politico-économique en Europe = dégringolade de la Société Générale, très bas. Allons-y dans le pessimisme, faillite ou nationalisation pour l’éviter ou tout autre magouille politico-financière qui fera que les actions vont frôler le zéro ou pas loin.
c) C’est le caca. La Société Générale tient le coup, tout comme le secteur bancaire européen, mais situation très tendue pendant des années. Les joyeux contribuables allemands, et français bien sûr aussi, paient une fois encore pour faire un massage cardiaque de plus au système financier. Ceci dit, entre taxes exceptionnelles et volonté politique réelle de museler les banques, les actions de la Société Générale baissent encore (jusqu’à 5 €), puis remontent péniblement à 10 €, et ainsi de suite pendant des années, avec l’espoir de revenir à des cours proches de 20 €.
d) Miracle ! On sauve la Grèce pour pas trop cher. On sauve les banques, et ça repart avec la croissance et tout ça. Le cours de la Société explose et frôle les 50 € d’ici quelques années, avant de se lancer à l’assaut des 100 €. Bon d’accord, je n’y crois pas trop. D’ailleurs, j’avais dit que je considérais 3 hypothèses majeures, et ça c’était la 4ème.
2. Repérer un secteur et une société présentant un potentiel intéressant
Si on part du principe que l’analyse financière sommaire que je suis capable de comprendre a un fond de vérité, la Société Générale est clairement sous-évaluée. Si on regarde notamment le « tangible book value per share », qui représente la valeur « réelle » de chaque action si on prend les actifs et si on y soustrait les dettes. C’est le prix que vaudrait une entreprise si on la vendait au prix des murs et de ses autres possessions (actions, fonds d’investissements, etc). Bien sûr, là-dedans n’apparaît ni les actifs toxiques cachés ni les actifs « sûrs » (comme les dettes souveraines) qui ne le sont plus vraiment. Mais même si on considère que la Société Générale ne valait que la moitié de cette valeur officielle, ça donne encore 27 € par action…
D’autre part, la crise grecque (et de la dette) que nous vivons actuellement n’empêchera pas que l’on aura toujours besoin de banques au quotidien. A moins bien sûr de parier sur la fin du monde ou une révolution communiste bien sûr (encore que, dans ce dernier cas, il y aura encore des banques voire des actionnaires, il n’y a qu’à regarder les banques chinoises pour s’en convaincre…Mais en y pensant bien, la Chine est-elle vraiment un pays communiste ?). Mais revenons à nos moutons…
3. Rechercher un rapport gain/risque intéressant
Ah oui, c’est en fait le nerf de la guerre. Les points 1 et 2 ne sont que des hypothèses et des données difficilement vérifiables. Par contre, savoir combien je peux perdre et combien je peux gagner, ça c’est du concret !
Un petit graphique s’impose. (graphique 1200X800 pixels. Cliquez dessus pour l’agrandir)
Si je prend en compte mes hypothèses les pires, mon stop loss est égal à 0. Autrement dit, mon stop loss, c’est la faillite de la Société Générale !
Prenons comme entrée une valeur de 17 € par action. On peut aussi penser qu’il y aura une chute prochainement, peut-être vers les plus bas et rentrer sur 15 € par exemple, ou même moins. N’oublions pas que nous sommes sur des données hebdomadaires et qu’il peut se passer beaucoup de choses d’ici la fin de l’année.
Je me fixe 3 niveaux de sorties: à 28 € (sous une résistance), à 39 € (au retracement de Fibonacci de 23%, si on considère bien sûr que le point bas était à 14 € et accessoirement au milieu du range datant de 2010) et à 58 € pour un objectif de long terme qui consiste à considérer que la situation économique et financière mondiale se soit assaini, au moins pendant quelques temps, avec bien sûr quelques années de dividendes entre temps…
La moyenne de ces objectifs est donc de 41,66 €, ce qui nous donne un rapport gain/risque de (41,66-17)/17 = 1,45. Ce qui est trop faible d’après mes critères habituels.
Je prend dois donc entrer plus bas. Prenons un prix de 15 € par action. Cela nous donne un rapport gain/risque moyen de (41,66-15)/15 = 1,77. Ce qui est encore un peu faible, mais il faut tenir compte du fait qu’il s’agit d’un objectif sur quelques années et que la Société Générale versera des dividendes entre temps (sauf bien sûr en cas de désastre).
Normalement, je ne prendrais pas ce trade, à cause d’un rapport inférieur à 2, mais n’oublions pas que j’ai choisi l’hypothèse d’un stop déclenché sur faillite totale, ce qui me semble tout de même un cas extrême et peu probable.
Cependant, quand on pense à d’autres cas (Fortis par exemple…), où la valeur a dégringolé jusqu’à 0,57 € (voir ici pour la petite et triste histoire de Fortis http://fr.wikipedia.org/wiki/Ageas ), cela n’est pas exclu même si en général, il reste toujours des miettes pour les malheureux actionnaires. Ce qui signifie que le « stop loss » sur une valeur de 0 est certainement exagéré, même s’il est proche d’une réalité possible…
4. Obtenir une confirmation de l’analyse technique
En données hebdomadaires, l’analyse technique ne me dit rien de spécial. Il n’y a que 3 indices pour un rebond:
– il y a une divergence du CCI (la petite barre verte juste sous les cours).
– le RSI(14) dans la zone de « survente ». Or, sur une durée hebdomadaire, cela signifie souvent un rebond prochain, au moins provisoire.
– nous sommes sur un support mensuel.
En données quotidiennes, c’est un peu mieux.
– divergence sur OBV, ce qui pour moi est un signe important : les acheteurs reprennent la main. Cependant, la divergence n’est pas très prononcée…
– petite divergence sur RSI, avec sortie de la zone de survente
– Rebond sur support mensuel
(graphique 1200X800 pixels. Cliquez dessus pour agrandir)
Cela me donne les paramètres d’un trade sur cette périodicité (avec une entrée sur 17,35 €):
– un stop loss sous les derniers plus bas (disons 14 €, 19,3% de pertes)
– une première cible sur 20 € (15% de gains)
– une seconde cible sur 28 € (61,4% de gains)
soit une cible moyenne de 24 € (38,3% de gains).
Cela nous donne un rapport gain risque de (24-17,35)/(17,35-14) = 1,99. Ce qui est correct.
5. Je fixe clairement les conditions de mon trade
J’ai donc le choix entre deux types de trades. L’un sur du moyen/long terme basé sur des données hebdomadaires et l’autre sur du court/moyen terme, basé sur des données quotidiennes.
On peut très choisir un des deux trades. Je déconseille les deux en même temps sur la même valeur, car d’une part cela devient peu clair au niveau des PRU qui se croisent, et d’autre part on se « surexpose » à la même valeur.
Dans les deux cas, il faut être clair avec soi en fixant d’emblée les stop loss et les ordres profits, sans plus y toucher par la suite ! Sauf éventuellement en remontant le stop loss à l’entrée lorsque la première cible est touchée…
Et ensuite, il faut attendre…
Conclusion
J’espère que vous l’aurez compris, cet article n’a ni pour but de vous donner le trade du siècle ni de me lancer dans des prévisions dans le but de montrer à quel point je suis balèze en analyse technique (si le trade est gagnant; et s’il est perdant, de toute manière vous l’aurez déjà oublié d’ici quelques jours, et je pourrais toujours dire, « pas de chance, mais ça arrive en trading ») et encore moins de vous convaincre que cette stratégie est meilleure qu’une autre.
Non, mon but c’est de vous (re)dire que ce qui compte, ce n’est pas la « rumeur » du moment ou le « feeling » que vous avez sur telle ou telle entreprise, non. Ce qui compte c’est que vous suiviez VOTRE plan de trading, en sachant à chaque instant ce que vous risquez et ce que vous pouvez gagner… Le tout sans états d’âme. Quel que soit le résultat d’un trade, on passe aussitôt au suivant.
Bons investissements !
PS: je répète encore ici que cet article n’engage que moi et ne constitue pas un conseil pour acheter des actions de la Société Générale. Souvenez vous que tous les investissements sont risqués…
Avec les derniers événements, je pense qu’il est temps de faire le point à nouveau. En plus, ça tombe bien, cela fait un semestre maintenant… Comme quoi, peut-être que toutes ces histoires de cycles économiques ont un peu de vérité en eux !
Mon trade initial, aux alentours de 0.95 CHF pour un USD est bien sûr parti dans le « mauvais sens ».
Cela arrive souvent quand on se lance dans des analyses d’ailleurs. A croire qu’il faudrait faire le contraire de ce que l’on pense. Mais du coup, on risque inconsciemment de penser le contraire du contraire. Vous voyez, il y a de quoi devenir fou, non ? Le plus simple, c’est de faire quelque chose de logique par rapport à ce que l’on pense, à savoir:
– je pense que la paire USD/CHF va monter
– je pense que, si ça trouve, elle va encore baisser
Ca c’est de l’analyse technique à la normande !
Donc, qu’est-il devenu de ce beau trade de février ?
Et bien la paire a plongé, plongé, plongé jusqu’à près de 0,70 !!!
Mais, je suis toujours dans le trade. Et oui. De l’inconscience ? Une peur de couper mes pertes ? Certainement pas.
Juste la stricte application d’un de mes systèmes de trading long terme dans lequel je n’utilise pas des stops, mais des hedges.
En gros le principe, c’est de se placer en un point stratégique de retournement, avec des possibilités de baisse « limitées » et au lieu de placer des stop fixes, on place des points de hedge dans le sens opposé.
Cela nécessite trois choses:
– utiliser un TRES faible levier (voir pas de levier du tout, voir moins. Dans mon cas, j’utilisais un « levier » 0,5), car il s’agit de long terme et, on ne sait jamais !
– se couvrir avec des hedges dans le sens opposé.
– de la patience et un plan de trading mûrement réfléchi.
Du coup, j’ai pu gagner avec mes shorts dans la descente (un peu plus de 1000 pips, sur une descente de près de 2500 pips). C’est pas terrible, mais tout de même. Actuellement, je suis donc positif sur l’ensemble de mes trades et la position initiale, toujours ouverte.
De plus, il peut très bien y avoir un beau rebond encore ces prochains mois.
De point de vue fondamental:
Les choses n’ont guère changées.
– Endettements multiples des deux côtés de l’Atlantique
– Planche à billets de la FED toujours à plein régime…
Cependant, à noter, une tentative désespérée de la BNS de faire baisser le franc suisse. Désespérée à long terme à mon avis, parce qu’aucune banque centrale n’a jamais pu lutter longtemps contre une variation fondamentale de sa devise, mais sur du court/moyen terme, ça peut tout à fait fonctionner.
D’autre part, l’euro est encore en pleine crise, et si jamais un défaut de la Grèce venait à arriver, ou un gros problème avec une banque importante… Je ne donne pas cher de l’euro dans ce cas là… Remarquez, ça ne m’inquiète pas outre mesure, après tout, en ce moment les variations des devises se font un peu à celui qui baisse le moins montera ! C’est à dire que le dollar risque alors de s’envoler…Au moins provisoirement !
Du point de vue technique:
Un retracement jusqu’au niveau de 38% du dernier sommet de juin 2010 me parait plausible, d’autant plus que cela pourrait coincider avec un « presque retour » à la parité avec le dollar et la moyenne mobile 200 en données hebdomadaires.
La semaine passée, une ligne de tendance baissière mineure datant du pic de 2010 a été cassée. Bon d’accord, elle est vraiment mineure vu son tracé (n’oubliez jamais qu’une droite passe toujours par deux points, donc je considère généralement que les droites qui s’appuient sur au moins 3 points). Ceci dit, je la regarde tout de même car elle a une forte pente (donc rebond probable) et il y a eu un gros creux récemment…
Bref, j’attribue une nouvelle cible à mon trade initial aux environs de 0,98-0,99. Sachant qu’il est actuellement déjà neutralisé et même bénéficiaire, si je reprend encore quelques centaines de pips, cela aura été un trade gagnant malgré les apparences.
(graphique 1920X986 pixels, cliquez dessus pour l’agrandir, données hebdo.)
Mais que se passera-t-il si le dollar plonge à nouveau ?
Et bien, je reprendrai des hedges sur des graphiques quotidiens sur clôture de la récente ligne de tendance en rouge… en connaissant un nouveau point bas qui sera difficile de franchir, à 0,70. Dans ce cas, comme mon scénario initial semble faux, je prendrai un levier double de ma position longue car cela signifiera probablement que la tendance baissière (qui dure depuis le début du millénaire tout de même!) reprendra de plus belle.
Bien sûr, si cela se produisait alors que le cours est proche de ma cible (donc au-delà de 0,96 par exemple), je placerai un stop sur l’entrée de mon trade initial pour en sortir définitivement, validant ainsi tous les bénéfices que j’ai pu faire sur ce scénario.
(1024X779 pixels, données mensuelles)
On voit ici que la RSI(14) va sortir de la zone de survente, à la fin du mois… Donc tout dépend de ce qui va se passer d’ici quelques semaines… Il est tout à fait possible qu’un gros mouvement spéculatif ait lieu, en s’appuyant sur les interventions de la BNS, avant que le franc suisse ne se renforce à nouveau et que la paire ne replonge. De même, si l’euro chute encore, le dollar va mécaniquement grimper.
En conclusion, il est important de distinguer l’analyse et le trading. Les deux sont certes liés parce qu’il faut bien choisir un sens pour ses trades…
L’analyse restera un jeu de l’esprit, le trading doit être concret car c’est avec mon argent que je le réalise !
PS: je ne cherche pas ici à démontrer que cette stratégie est géniale et qu’on est gagnant à tous les coups. D’ailleurs, ce n’est qu’une stratégie parmi d’autres et certainement pas la plus rentable en raison du faible levier utilisé. Ce qui compte, c’est surtout de penser ses trades en terme de risque avant tout !
Comme je vous le promettais dans la première partie de l’article, publié il y a quelques mois déjà (comme le temps passe vite dans la blogosphère…), je vais vous proposer un exemple de système de trading basé sur les moyennes mobiles qui s’utilise sur des graphiques en données quotidiennes.
Comme je l’ai déjà redis plusieurs fois, chacun doit trouver un système adapté à son rythme de vie et à sa personnalité.
En ce qui me concerne, je n’aime pas passer mon temps devant des graphiques et j’utilise donc rarement des fréquences inférieure à 4 heures, avec une préférence pour des données quotidiennes.
D’autre part, je me couche très rarement avant minuit, donc cela ne me dérange pas du tout de vérifier mes graphiques après la clôture des bougies quotidiennes (donc à minuit). D’autant plus, que la plupart du temps, on peut regarder rapidement en début de soirée pour constater que l’on est très éloigné de la possibilité d’un signal et qu’il est donc inutile de vérifier à nouveau le soir. Ce qui compte, c’est que le trading d’un particulier ne doit pas empiéter sur sa vie privée s’il veut espérer réussir dans la durée, donc il faut éviter des systèmes qui sont incompatibles avec votre emploi du temps.
Ce n’est pas vous qui devez vous adapter à un système, mais votre système qui doit s’adapter à vous !
Le choix de la paire à trader:
Là encore, c’est une affaire de goût. Evitez les paires à fort spreads, même si nous sommes sur des graphiques quotidiens, et que donc le spread n’est pas forcément crucial, c’est tout de même idiot de perdre de l’argent là-dedans alors qu’il y a bien assez de paires offrant un spread « réduit », disons de 5 maximum.
Regardez donc en priorité des paires comme EUR/USD, GBP/USD, USD/JPY, USD/CHF, EUR/JPY, EUR/CHF, EUR/GBP, USD/CAD, AUD/USD…
Le deuxième point, c’est de vérifier si vous trouvez facilement une période de moyenne mobile « adaptée ». S’il n’y en a pas, c’est que la paire est probablement en range erratique, et qu’il vaut mieux ne pas la trader avec cette méthode.
Dans mon exemple, je vais choisir l’AUD/USD (pourquoi pas, c’est aussi pour changer un peu de l’euro !). C’est aussi parce que c’est une paire qui a souvent été en tendance ces dernières années… Vous voyez, aucun choix n’est anodin en trading.
Choisir une moyenne mobile adaptée:
Bien évidemment, il existe des centaines de systèmes avec des approches différentes, mais celui-ci utilise une des propriétés des moyennes mobiles:
– le franchissement d’une moyenne mobile donne souvent un signal d’achat ou de vente
– une moyenne mobile sert souvent de zone de résistance/support
Pour notre exemple, nous allons utiliser une moyenne mobile simple à 88 périodes.
Le choix de la période peut être arbitraire, à partir du moment qu’elle n’est pas trop courte (disons au moins de 40), car sinon, la moyenne risque de changer de sens trop souvent et de donner ainsi trop de faux signaux.
Personnellement, je choisi la période qui « colle le mieux » aux 4 ou 5 derniers mois de cotations. Il suffit de regarder un graphique et de prendre une période qui offre visiblement des zones de rebonds nombreuses. Evidemment, la période la plus adaptée va changer au fil du temps, mais disons qu’il suffit de regarder à nouveau le graphique tous les mois, ce qui permet d’avoir toujours une moyenne mobile « relativement » adaptée à la situation du moment.
Remarquez qu’il ne sert à rien de chipoter et de perdre du temps en recherchant LA période idéale puisque de toute façon, cette période n’est idéale que dans le passé… Personnellement, je regarde à « la louche », et au bout de quelques modifications rapides, je tombe sur une périodicité qui ne colle pas trop mal…
(graphique 1600X600 pixels, cliquez dessus pour l’agrandir)
Le principe d’une méthode de trading basée sur une moyenne mobile unique:
Lorsque le prix arrive sur une moyenne mobile, il peut se passer 3 choses:
– soit le prix va rebondir sur cette moyenne
– soit le prix va franchir cette moyenne.
– soit le prix va osciller autour de cette moyenne
Comment savoir ce qui va se passer ?
C’est très simple, vous pouvez prendre une boule de cristal. Et que voyez vous ?
Rien. C’est normal, pour moi, c’est pareil. On ne peut tout simplement pas savoir ce qui va se passer !
Donc, on va faire comme si chacun des possibilités allaient se réaliser, avec une bonne gestion des risques (money management). Prenons l’exemple d’un système de trading basé sur l’hypothèse que le prix va rebondir sur la moyenne mobile, qui servira donc de résistance/support.
a) Je détermine si nous sommes long ou court (achat ou vente de la paire):
C’est très simple. Je regarde le graphique, si la dernière bougie clôture sous la moyenne mobile, il faut prendre des positions à la vente, dans le cas contraire, c’est à l’achat !
b) Entrée sur rebond sur la moyenne mobile:
Pour faciliter la visualisation des niveaux de rebond, j’utilise une moyenne mobile décalée vers la droite d’une journée (autrement dit, on regarde à chaque fois la moyenne mobile de la veille, puisque celle du jour n’est pas encore calculée).
Je place un ordre limite d’achat (ou de vente suivant le sens d’où vient le prix) sur le niveau de la moyenne mobile affichée.
Je place un stop. Son emplacement est crucial pour la stratégie utilisée.
On peut choisir des stops serrés, en sachant donc qu’il y a aura beaucoup de sorties du trade. Il faut donc forcément avoir un rapport gain/risque élevé.
On peut aussi prendre des stops plus larges, avec un ratio gain/risque plus faible (mais au moins voisin de 2 !).
Ensuite, je place mon ordre de prise de profit (en fonction de mon stop donc).
Attention, il ne faut jamais prendre deux positions en même temps sur la même paires (puisque cela reviendrait à doubler sa position et donc son risque), SAUF si elles sont dans des sens opposés.
c) Comportement de la méthode:
S’agissant d’une méthode basée sur des graphiques en données quotidiennes, il peut y avoir de longs semaines sans aucun signal. Un moyen de contourner ce problème est de trader simultanément plusieurs paires (en respectant tout de même un money management global pour éviter de prendre 5 trades en même temps !).
Comme on prend ses positions sur des rebonds, l’idéal est bien sûr les périodes de tendance. Cela signifie aussi qu’en période de range, une telle méthode ne fonctionne pas très bien.
Lorsqu’on identifie un range (moyenne mobile horizontale…), on peut donc rapprocher le rapport gain/risque de 1 (tout en restant strictement supérieur) et effectuer des sorties sur des niveaux clés. Le mieux, à mon avis, c’est d’arrêter de trader avec cette méthode dès qu’on a identifier un range. Le problème avec cela, c’est que souvent, lorsqu’on remarque qu’on est en range, c’est plutôt vers la fin d’un tel mouvement de consolidation, et donc, il va y avoir une sortie en tendance « sous peu ».
Ce qui compte, comme toujours, c’est de suivre la méthode sans se poser trop de questions.
d) A propos du money management:
Comme il peut y avoir des pertes répétées avant un gros gain, il est important de ne risquer qu’une faible part de son capital. Trader jusqu’à 3 paires simultanément avec un risque de 1% pour chaque position me parait raisonnable. A chacun cependant de décider de ce qu’il appelle raisonnable.
Remarques:
Tout d’abord, je parle ici de Forex, mais ce genre de stratégie peut fonctionner également sur les actions (à conditions qu’elles soient suffisamment liquides, sinon il va être difficile de respecter son money management et ses stops…).
Comme vous le constatez, il ne s’agit pas ici d’une stratégie complète. Il faut décider notamment des niveaux de stop loss et de prises de profits. Cela dépend notamment de la paire utilisée.
Il n’existe pas de formule mathématique magique qui va vous donner ces niveaux. On ne peut les déterminer qu’avec de l’expérience. On fini par « sentir » le comportement d’une paire et on fixe donc de mieux en mieux ses stops et prises de profits. N’oubliez pas non plus qu’une stratégie doit se tester sur une année ou plus. Donc, il faut toujours commencer en démo ou mieux, sur un tout petit compte.
Il n’y a qu’une personne qui peut acquérir cette expérience, c’est VOUS !
Livret A : le plafond pourrait passer de 22 950 à 30 000 €. Officiellement pour financer la transition écologique, mais en réalité le plafond n'a jamais suivi l'inflation depuis 2013 (+20 % selon l'INSEE). À prix constants,il devrait déjà être à 27 600 €
$MSFT se dirige-t-elle vers la faillite ? $GOOGL va-t-elle écraser durablement Microsoft ? NON => j'achète Microsoft. Evidemment, le marché peut corriger davantage, une des solutions peut être un achat sur plusieurs paliers. Ceci n'est pas un conseil en investissement! DYOR !
Mon PC de 2020 fonctionne parfaitement bien, j'ai rarement eu un Windows aussi stable que celui-ci... Pourquoi changer ? #Microsoft va gagner un peu moins d'argent mais je ne suis pas très inquiet pour l'avenir !
La bourse où la richesse va des investisseurs impatients vers les investisseurs patients. #DCA mon pru 13.73€...J'ai faillit croire que le platine n'allait jamais sortir de son range...

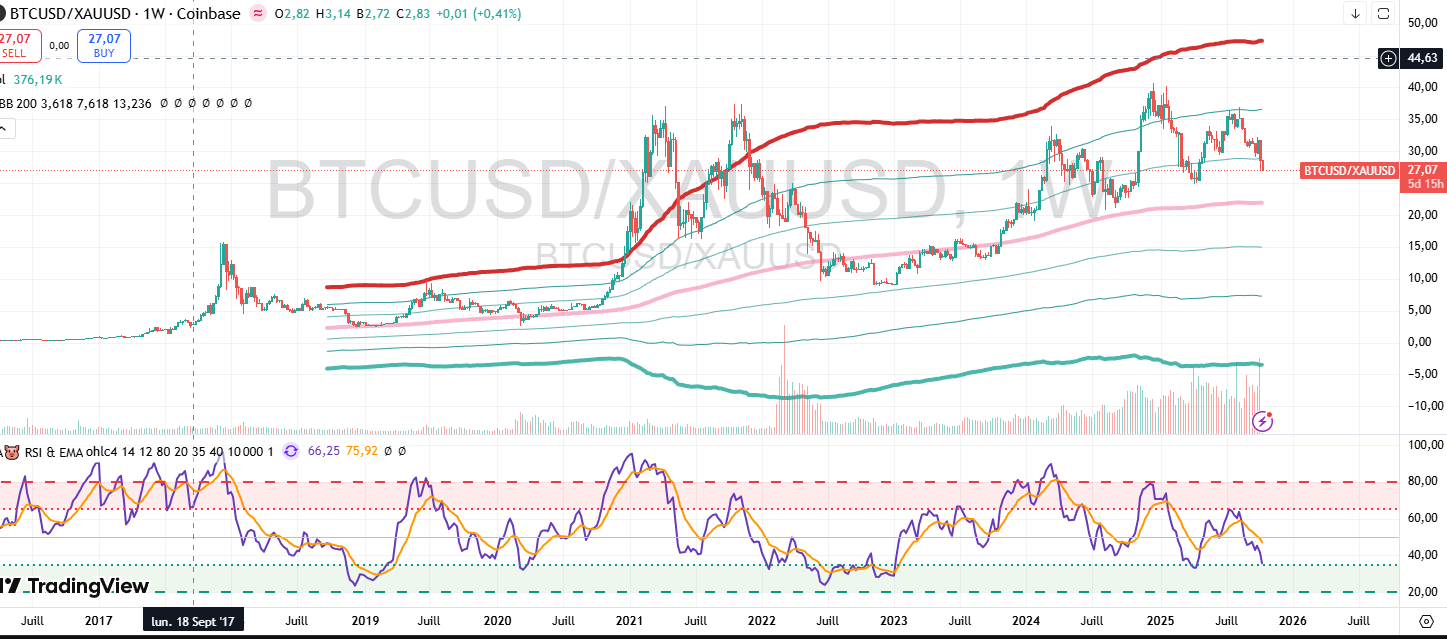
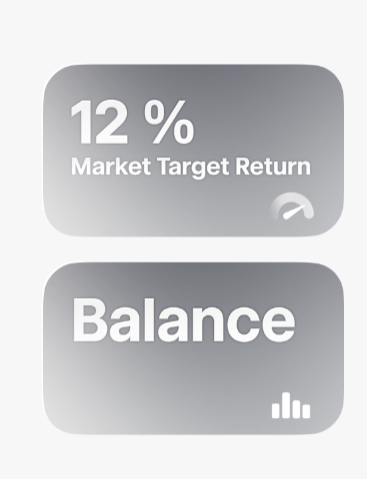
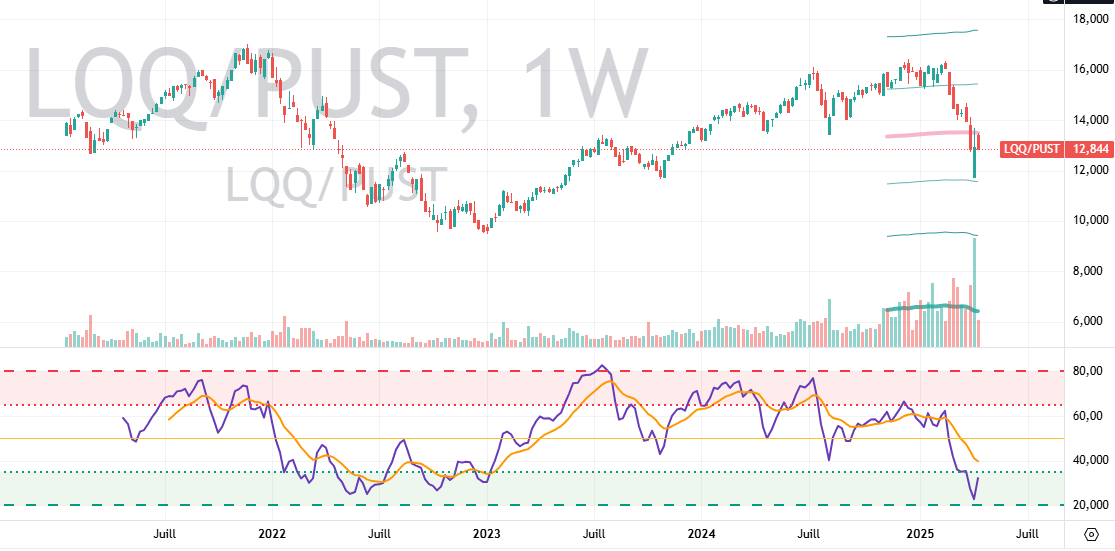
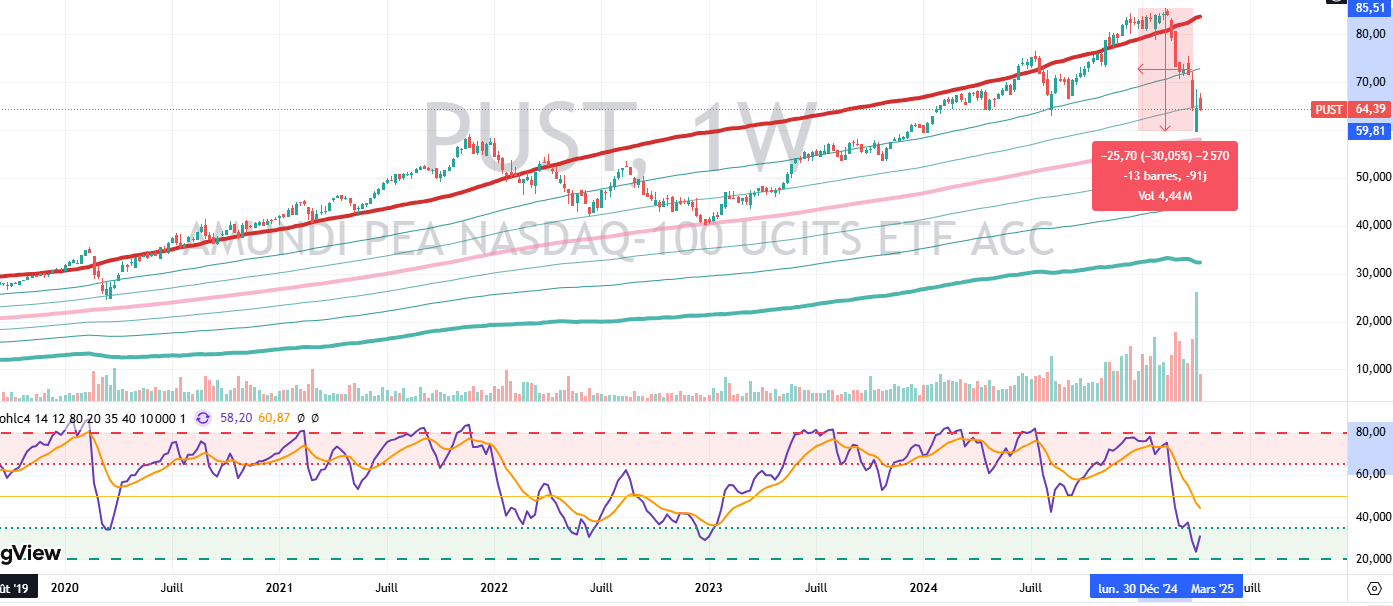
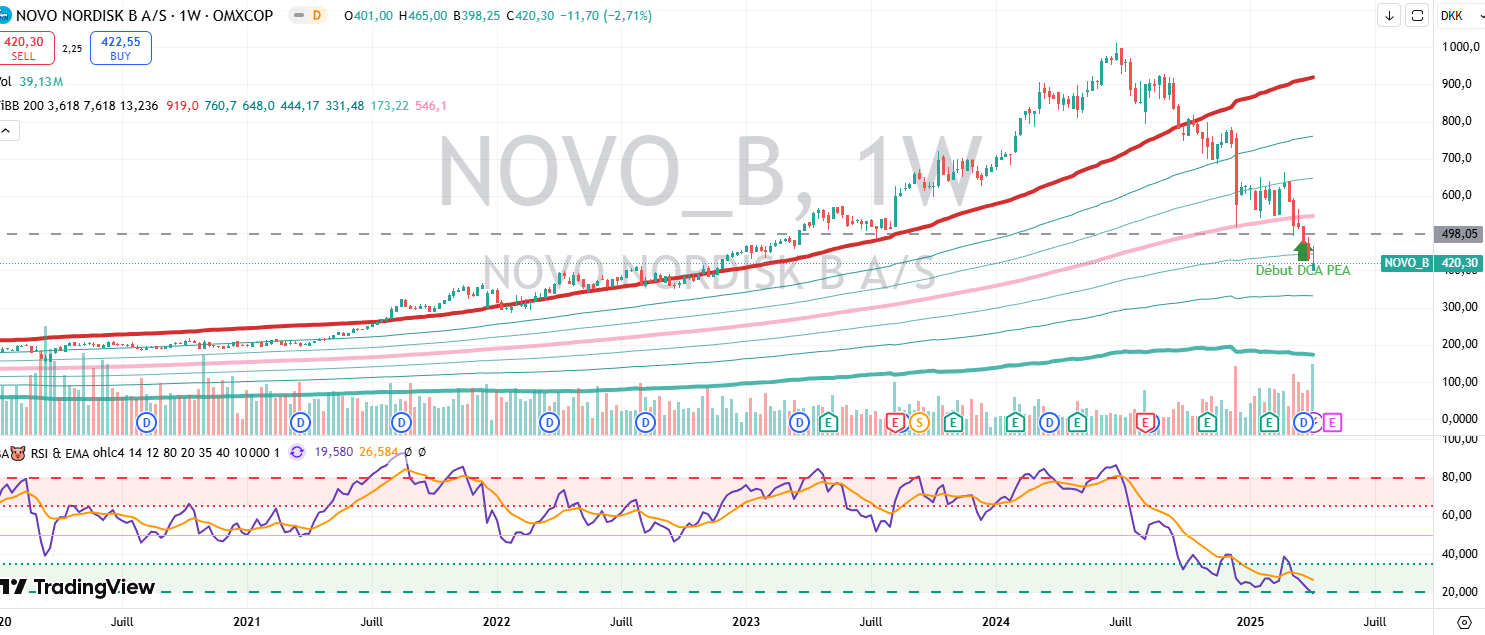
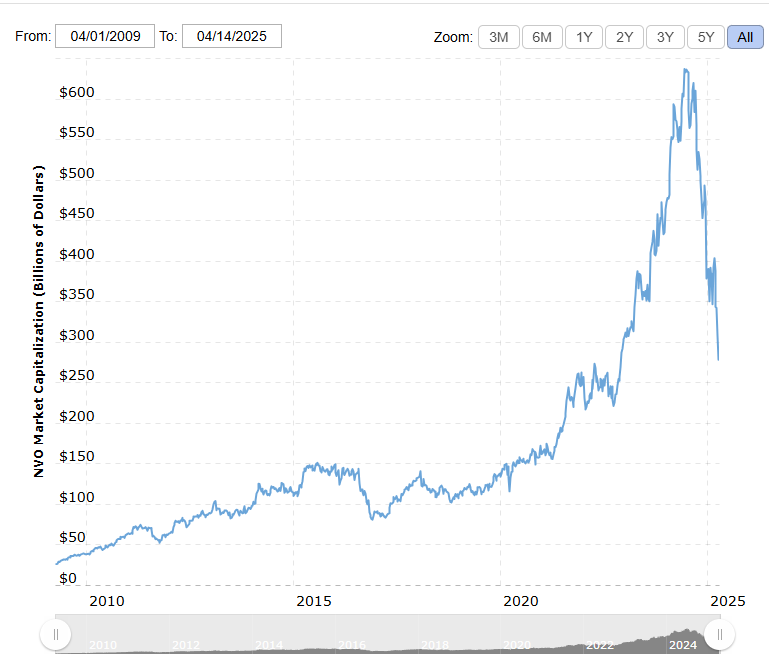
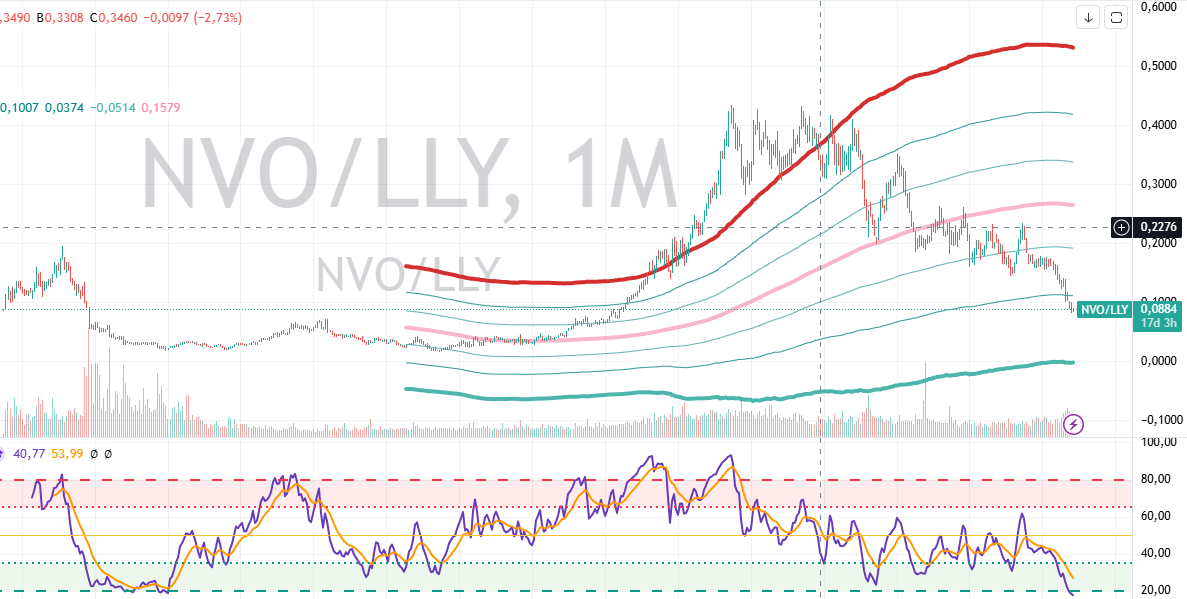
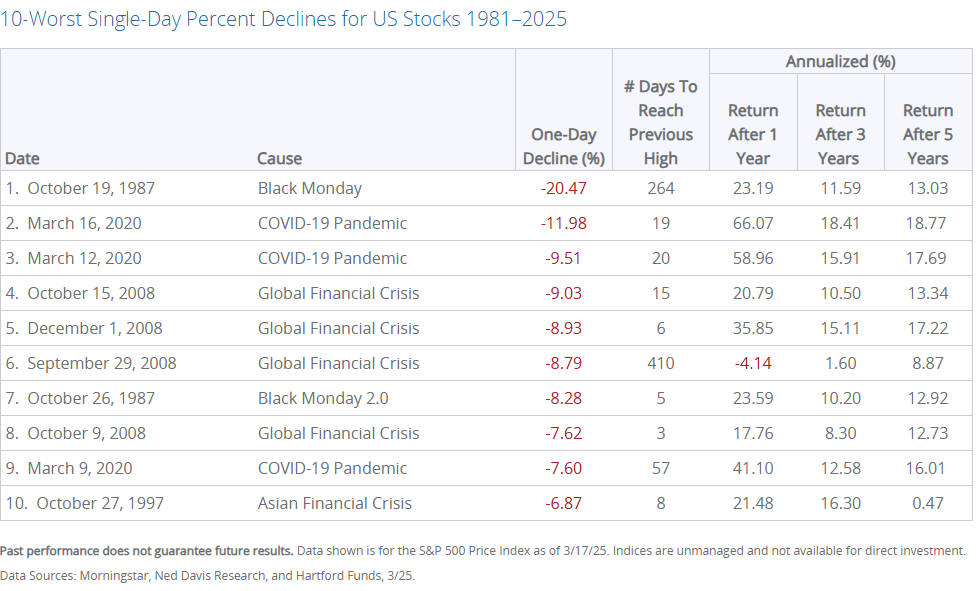
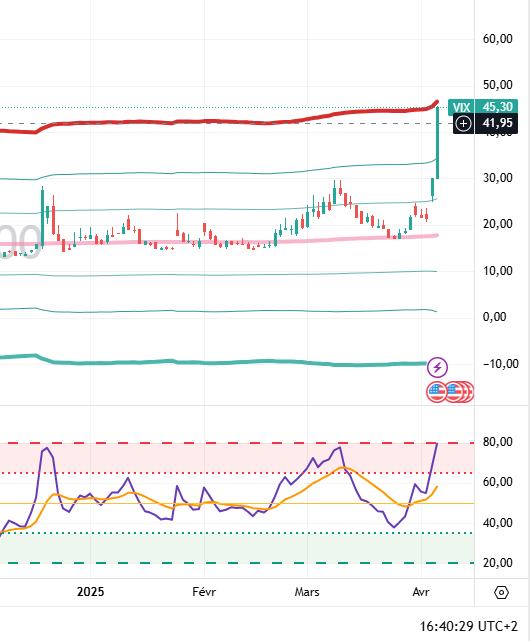
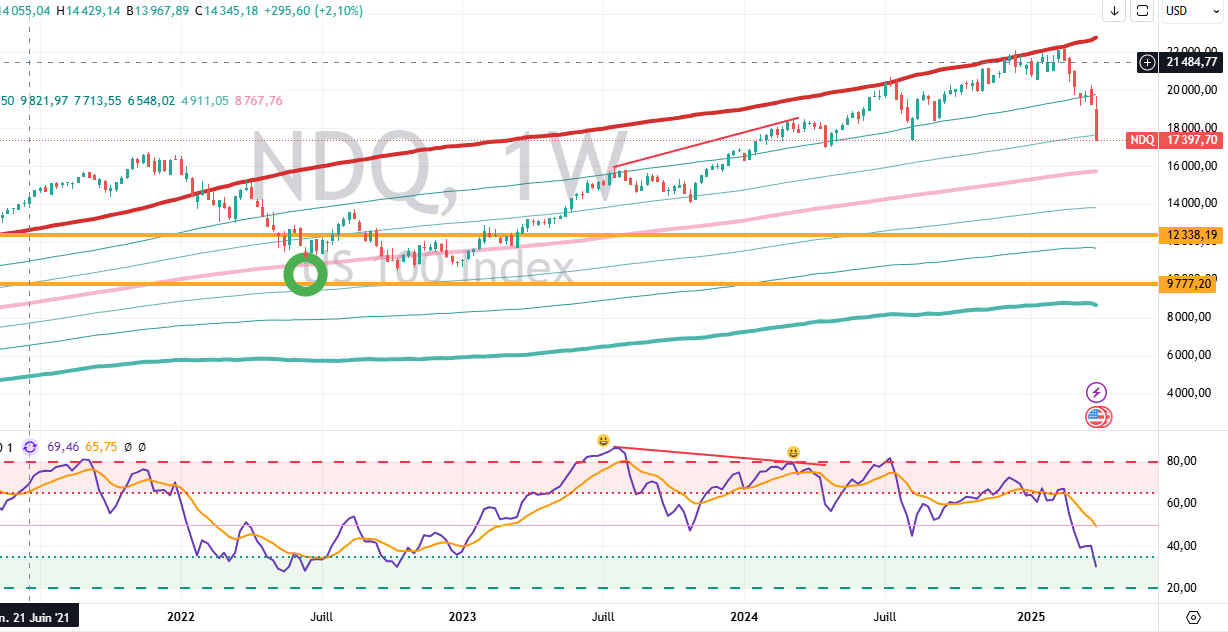
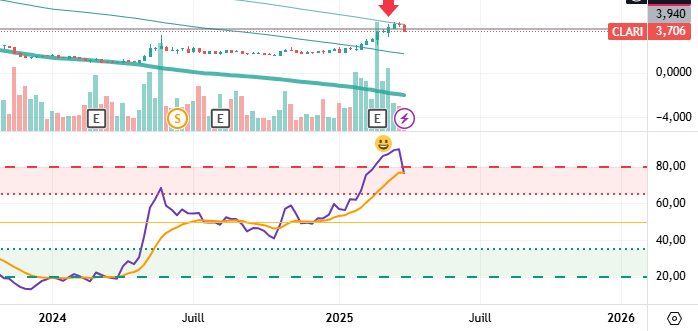
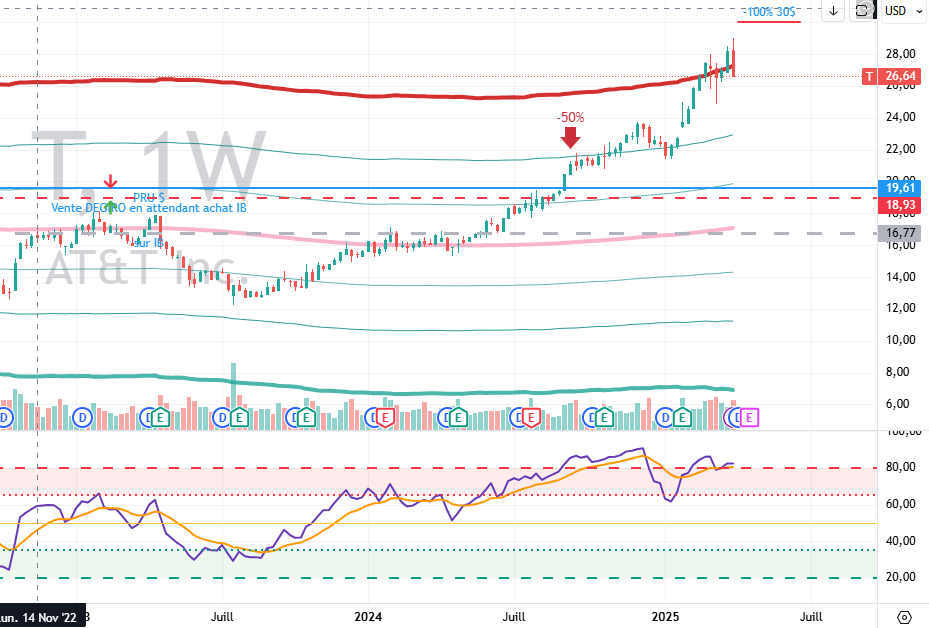


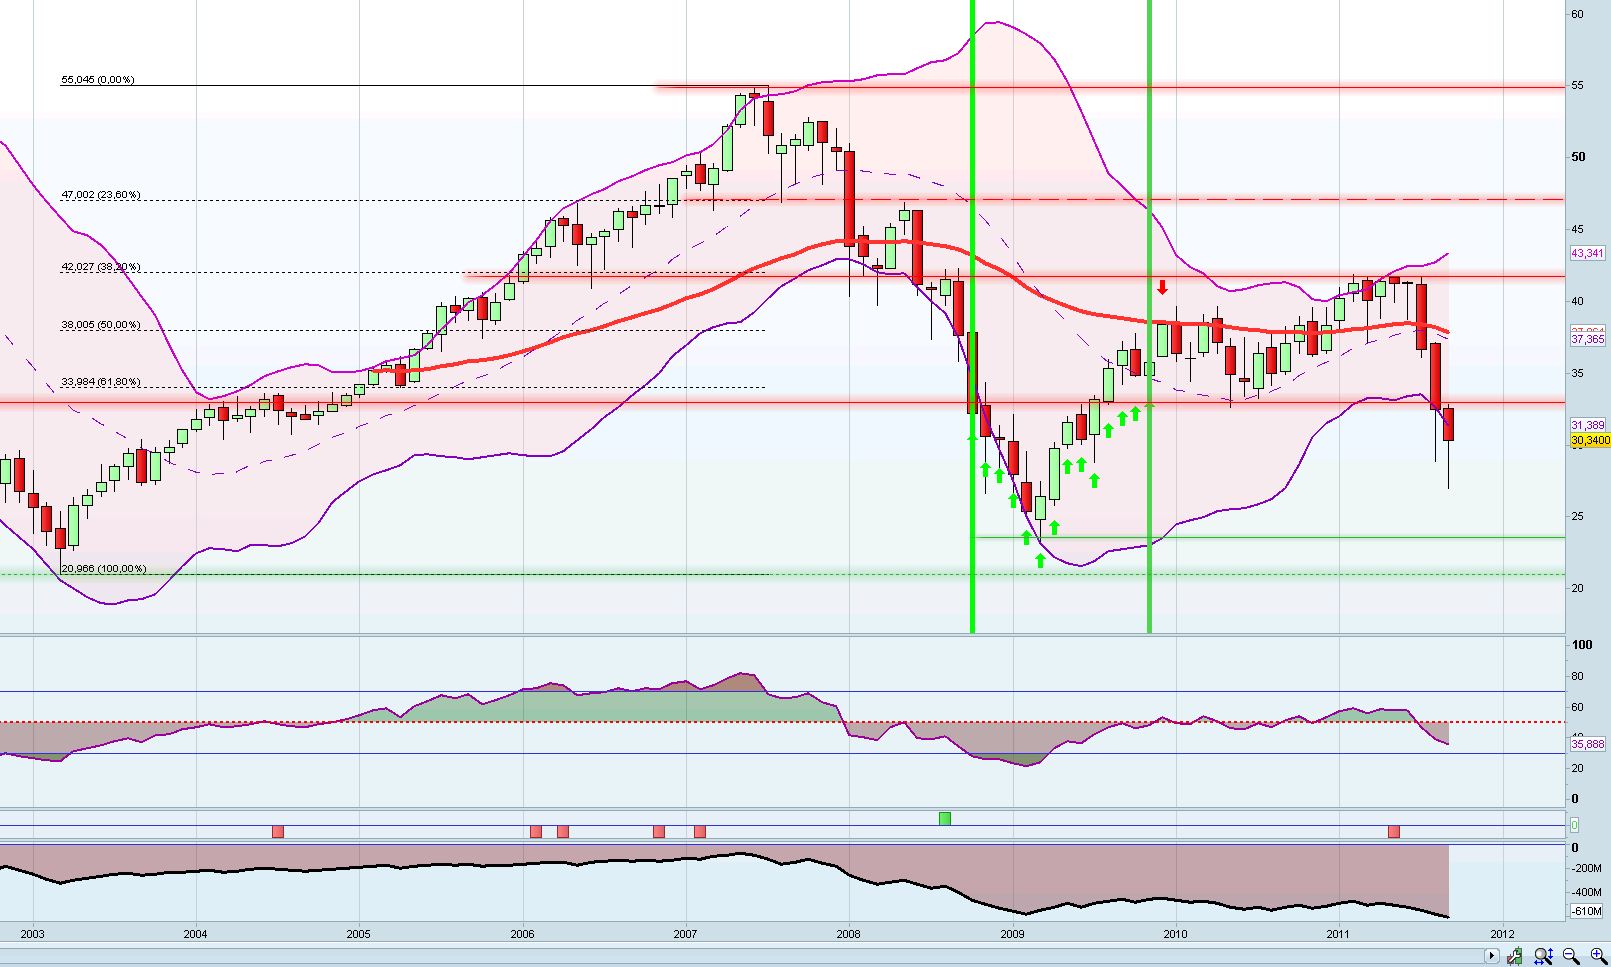


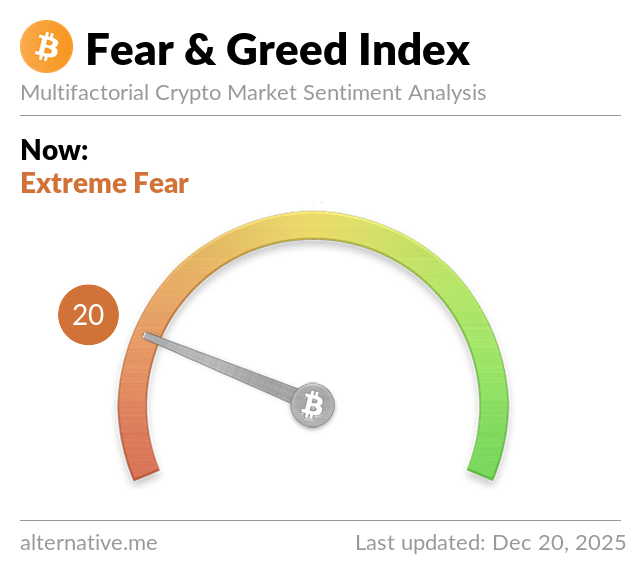
Commentaires récents